 Agro
O Grupo Fazendão, uma das maiores tradings e processadoras de grãos do Tocantins, obteve no domingo (15) uma tutela cautelar antecedente da 1ª Vara Cível de Gurupi que suspende execuções e atos de constrição patrimonial enquanto negocia um passivo superior a R$ 2 bilhões, segundo decisão divulgada e noticiada pelo portal Compre Rural. O movimento, que mira uma reestruturação fora da recuperação judicial, envolve mediação no Cejusc de Gurupi e foi disparado após pressões por juros elevados, prazos curtos de financiamento e investimentos de cerca de R$ 500 milhões em uma usina de etanol de milho. O caso tem impacto direto na cadeia de grãos do Estado e em bancos públicos listados entre os principais credores.
O que foi decidido e como funciona a proteção judicial
O pedido foi formalizado como tutela cautelar antecedente (processo nº 0016616-97.2026.8.27.2722), instrumento que permite medidas emergenciais para preservar a atividade enquanto a empresa busca solução negociada com credores, conforme detalhado pelo Compre Rural. A decisão foi parcialmente favorável e:
- Suspende execuções e atos de bloqueio patrimonial;
- Protege bens essenciais à operação;
- Impede certas consequências contratuais ligadas ao pedido e à situação financeira.
De acordo com a reportagem, a legislação permite suspensões por até 60 dias durante procedimentos de mediação, a depender dos termos da decisão. Na prática, o grupo ganha tempo para negociar de forma centralizada, sem sofrer, nesse intervalo, efeitos de cobranças individuais que possam inviabilizar a continuidade do negócio.
A companhia contratou a consultoria Crafting Solutions para conduzir a reestruturação e já instaurou mediação no Cejusc de Gurupi, ainda conforme o Compre Rural.
Não é recuperação judicial: diferenças e implicações
O próprio Grupo Fazendão busca, neste momento, evitar a recuperação judicial, optando por proteção cautelar e mediação. Embora ambos os caminhos lidem com estresse financeiro, há diferenças práticas relevantes:
| Aspecto | Proteção cautelar + mediação | Recuperação judicial |
|---|---|---|
| Objetivo | Preservar operações e abrir janela de negociação com credores | Reestruturar dívidas sob supervisão judicial com plano aprovado em assembleia |
| Abrangência | Medidas específicas e temporárias (como suspensões) | Abrangente, com stay period e regras formais de credores e classes |
| Duração típica | Curto prazo (ex.: janela de até 60 dias, segundo a cobertura do caso) | Médio a longo prazo, com etapas processuais e fiscalização |
| Flexibilidade | Maior flexibilidade negocial na mediação | Regras mais rígidas, prazos e ritos definidos em lei |
| Estigma/impacto comercial | Menor que a RJ, mas pode afetar crédito e fornecedores | Maior, costuma restringir crédito e alongar ajustes |
A estratégia cautelar tende a ser preferida quando há expectativa de acordo célere com credores âncora e manutenção da atividade sem intervenção mais profunda do Judiciário.
Quem é o Grupo Fazendão e por que seu peso preocupa
O Fazendão é descrito como uma das maiores compradoras e processadoras de grãos do Tocantins: já chegou a adquirir mais de um quarto da soja do Estado e registrou faturamento superior a R$ 4 bilhões, segundo o Compre Rural. Esse protagonismo o coloca no centro da logística regional de colheita, armazenagem, originação, barter e escoamento — pontos críticos para produtores que precisam transformar safra em caixa e cumprir seus próprios compromissos financeiros.
Em cadeias com concentração de compradores, o risco de contraparte de uma trading relevante pode se espalhar rápido: fornecedores de insumos, transportadores, armazéns, cooperativas e produtores que têm recebíveis, contratos de entrega ou adiantamentos vinculados ao grupo podem enfrentar atrasos, renegociações e incerteza na virada da safra.
Por que o estresse financeiro explodiu agora
De acordo com o Compre Rural, três vetores pesaram:
- Custo de crédito elevado, comprimindo margens e pressionando a rolagem de dívida;
- Financiamentos de curto prazo, que exigem caixa frequente e previsível;
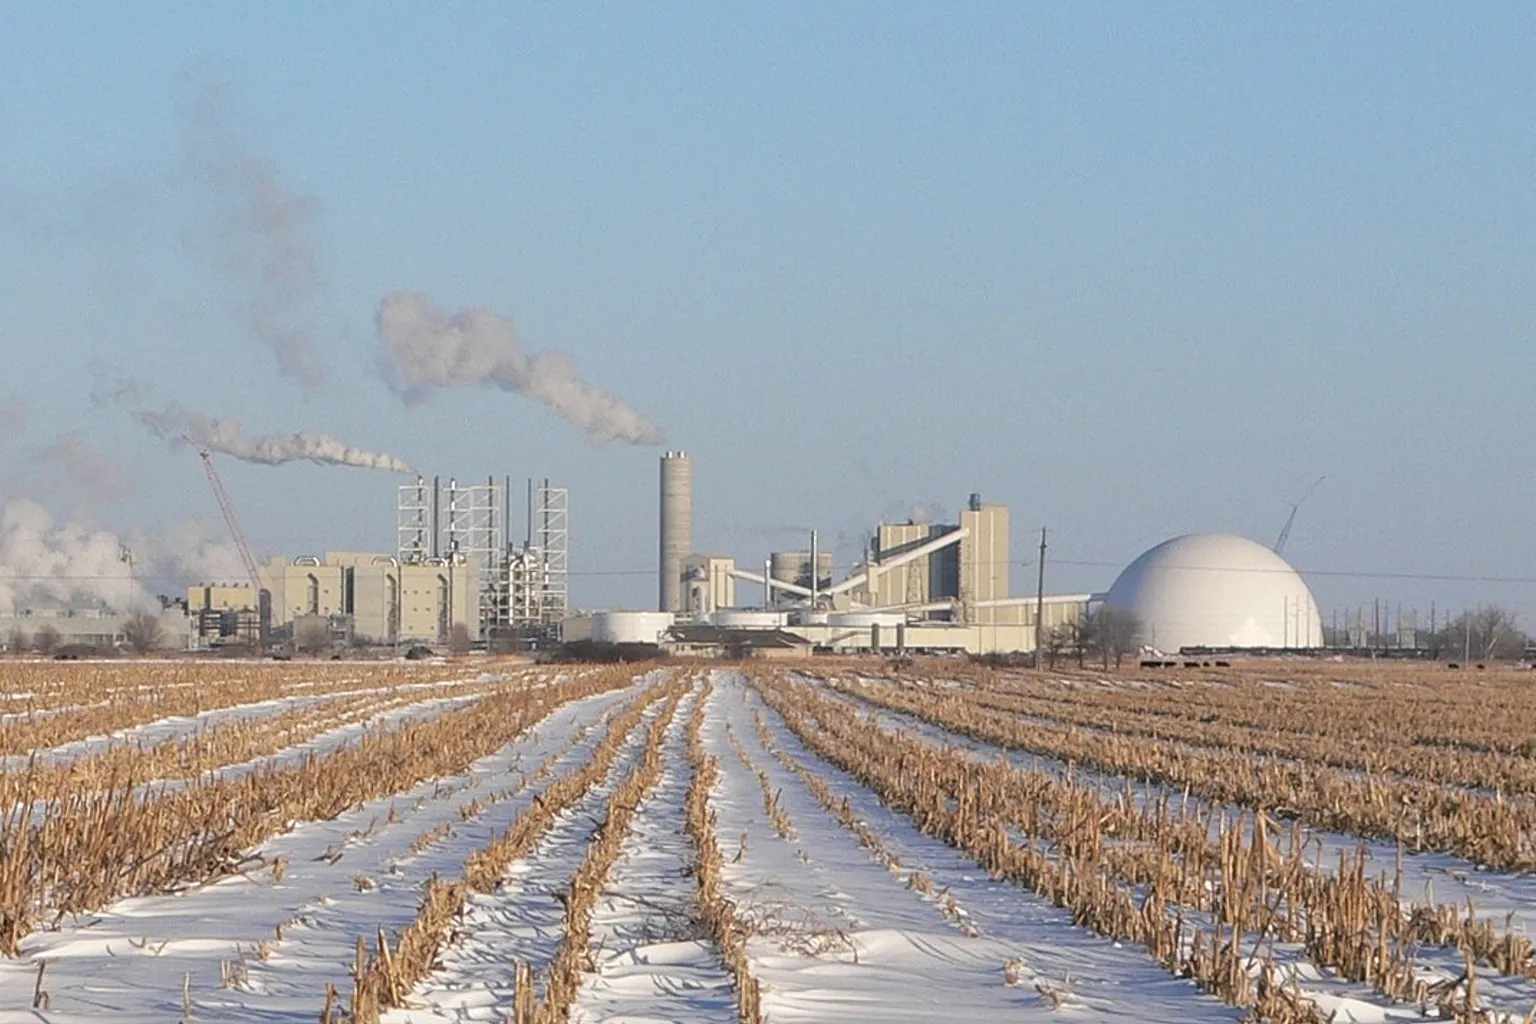
- Aposta de cerca de R$ 500 milhões em usina de etanol de milho, investimento intensivo em capital com ramp-up operacional.
O ambiente de juros, comandado pelo Comitê de Política Monetária, segue sendo peça-chave no custo de captação de empresas do agro. Para acompanhar o contexto e sinalizações, vale monitorar as comunicações do Copom. Em um ciclo de margens mais apertadas, qualquer alongamento de recebíveis, queda de preços ou choque logístico pode virar gatilho para estresse de caixa.
Além disso, ajustes e restrições no crédito rural afetam a liquidez do sistema, elevando o custo de oportunidade e a disputa por capital. As regras do crédito rural estão disponíveis no site do Banco Central (MCR), e nossos conteúdos recentes têm registrado aperto e aumento de risco jurídico no campo, como em: /artigo/inadimplencia-no-credito-rural-recorde e /artigo/credito-rural-cai-19-5-149-1-bi-safra-2026-27.
Efeitos imediatos para produtores, armazenadores e fornecedores
No curto prazo, a proteção judicial tende a produzir efeitos assimétricos na ponta:
- Produtores com contratos de entrega (soja/milho) e adiantamentos podem ver renegociações de prazos e calendários logísticos.
- Fornecedores com faturas a receber devem revisar títulos, garantias e eventuais cessões de crédito, bem como a ordem de preferência em caso de divergências.
- CPRs, barter e contratos com garantias reais exigem leitura atenta de cláusulas de vencimento antecipado e obrigações colaterais.
- Transportadores e armazéns ligados à operação devem reforçar controles de entrada/saída e confirmar autorizações formais para evitar glosas futuras.
- Quem opera hedge atrelado a janelas de entrega deve reavaliar a sintonia entre posição física e financeira.
A orientação é manter documentação em dia, registrar interações com a contraparte e, antes de decisões unilaterais, consultar assessoria jurídica para preservar direitos e evitar perdas adicionais.
Bancos públicos no foco e o canal do crédito rural
Entre os principais credores mencionados no caso estão Banco do Brasil, Banco da Amazônia e o BNDES, conforme o Compre Rural. Embora os termos não tenham sido detalhados, casos dessa magnitude tendem a repercutir em:
- Reavaliação de limites, prazos e garantias em operações de originação, comercialização e capital de giro;
- Exigência de mais informações de risco de contrapartes regionais;
- Maior seletividade em linhas de curto prazo e reforço de monitoramento de covenants.
No canal do crédito rural, o Banco Central detalha diretrizes e instrumentos no MCR. Em contextos de estresse, bancos podem reforçar provisões e calibrar apetite a risco. Produtores devem se antecipar com planejamento de caixa e comprovação de capacidade de pagamento, especialmente em períodos de transição de safra.
Consórcio no planejamento de capital fixo: onde faz sentido
Para investimentos produtivos que não demandam desembolso imediato — como armazenagem, máquinas, implementos e energia solar — o consórcio, regulado pelo Banco Central e pela Lei do Consórcio (Lei nº 11.795/2008), pode ser alternativa de organização financeira sem juros, com taxa de administração e prazos longos. Entenda os fundamentos no site do BC sobre consórcios e na ABAC.
Quando comparado ao financiamento tradicional, o consórcio pode reduzir o risco de rolagem em ciclos de crédito apertado, desde que o produtor tenha previsibilidade de caixa e horizonte de investimento compatível com a contemplação. A decisão deve considerar sazonalidade da fazenda, volatilidade de preços e necessidade de liquidez.
Abaixo, um quadro conceitual de comparação:
| Critério | Consórcio | Financiamento bancário |
|---|---|---|
| Custo financeiro | Sem juros; há taxa de administração e eventuais custos do grupo | Juros + encargos; custo atrelado ao ciclo de crédito |
| Prazo | Longo, com parcelas distribuídas | Variável; comuns prazos curtos a médios no giro |
| Liquidez imediata | Não; depende de contemplação (sorteio/lance) | Sim; liberação conforme análise e garantias |
| Garantias | Do próprio sistema de consórcio; regras do grupo | Normalmente exige garantias reais e covenants |
| Previsibilidade de fluxo | Alta (parcelas programadas) | Depende de taxas, indexadores e reavaliações |
| Risco de rolagem | Baixo (não há renovação de dívida) | Presente em operações de giro e capital de trabalho |
Na prática, produtores que planejam investir em itens de capital, mas querem mitigar exposição a juros num período de aperto, podem estudar o consórcio como parte do mix financeiro — com orientação técnica e sem promessas de prazos ou contemplação. A BS Finances, representante autorizada da BB Consórcios, atua justamente na estruturação e didática desse tipo de solução.
Para mais contexto sobre aperto no crédito e risco sistêmico, veja também: /artigo/recuperacoes-judiciais-no-agro-cobranca-a-lula e /artigo/inadimplencia-no-credito-rural-recorde.
O que isso significa para o produtor
- Reforce governança de contratos: consolide aditivos, adiantamentos, volumes e prazos de entrega vinculados ao Grupo Fazendão.
- Cheque o status de títulos e garantias (CPRs, penhores, cessões), mantendo protocolo claro de comunicação.
- Diversifique contrapartes na originação e nas vendas, reduzindo concentração de risco regional.
- Revise o plano de caixa da safra, criando colchões para atrasos de recebíveis e gargalos logísticos.
- Mapeie investimentos de capital: avalie o que é urgente (pede crédito com liquidez) e o que pode ser programado (abre espaço para consórcio).
- Mantenha hedge e travas alinhados ao novo calendário de entrega/recebimento para evitar descasamentos.
Safra, preços e logística: o que monitorar nas próximas semanas
- O desfecho da mediação no Cejusc de Gurupi, cuja janela pode chegar a 60 dias, conforme relatado pelo Compre Rural.
- Calendário de plantio/colheita e oferta regional de grãos; acompanhe as atualizações de safra na Conab.
- Sinais de crédito: postura de bancos e eventuais ajustes de linhas (ver diretrizes do MCR do BC).
- Ambiente de juros e comunicações do Copom, que influenciam custo de capital e apetite ao risco.
- Prêmios locais e bases de preço, que podem oscilar com gargalos logísticos e necessidade de originação; acompanhe indicadores do Cepea/Esalq.
Caso a mediação fracasse, o grupo pode optar por recuperação judicial; se avançar, acordos com credores âncora tendem a estabilizar a operação e reduzir incerteza. Em ambos os cenários, prudência contratual e planejamento financeiro serão cruciais para atravessar o período.
Fechamento: próximos passos
O caso do Grupo Fazendão é um teste de estresse para a cadeia de grãos do Tocantins e para a coordenação entre bancos públicos, fornecedores e produtores. A proteção judicial, ao suspender execuções e permitir mediação estruturada, compra tempo — mas não resolve, por si só, desalinhamentos de caixa e alavancagem. Produtores devem agir com método: organizar documentos, dialogar com assessores, renegociar quando necessário e planejar investimentos com instrumentos adequados ao horizonte do negócio. E manter o radar ligado: decisões do Copom, dinâmica da safra e a velocidade de um eventual acordo dirão quão rápido o mercado regional recupera o compasso.
Perguntas frequentes
O que significa o Grupo Fazendão ter obtido proteção judicial?
É uma tutela cautelar antecedente que suspende temporariamente execuções e bloqueios, preservando a atividade enquanto a empresa negocia com credores por meio de mediação. Não é, neste momento, recuperação judicial.
Qual a diferença entre proteção cautelar e recuperação judicial?
A proteção cautelar é temporária e focada em criar uma janela de negociação, com menor intervenção judicial. A recuperação judicial é um processo mais amplo, com plano formal aprovado por credores e supervisão intensa do Judiciário.
Produtores que venderam soja ao Fazendão podem ficar sem receber?
A decisão suspende execuções e pode alterar prazos de pagamento, mas não extingue obrigações. Cada contrato tem regras próprias; é essencial revisar documentos, garantias e alinhamentos com assessoria jurídica.
Como bancos e crédito rural podem ser afetados?
Bancos expostos tendem a reavaliar limites, prazos e garantias, com possível seletividade maior no curto prazo. No crédito rural, isso pode significar exigência adicional de informação e monitoramento mais rigoroso.
Consórcio entra nesse tipo de passivo ou pode ser alternativa?
Consórcio é um instrumento de aquisição programada sem juros, com regras próprias do grupo e regulação do BC. Não substitui capital de giro, mas pode ser alternativa para investimentos de capital quando há previsibilidade de caixa.
O que produtores podem fazer agora para se proteger?
Organize contratos e comprovantes, verifique garantias e títulos, diversifique contrapartes e replaneje o fluxo de caixa. Evite decisões unilaterais e busque orientação jurídica e financeira antes de renegociar.
Fontes e referências
- Gigante do agro, Grupo Fazendão consegue proteção judicial e garante suspensão de dívida de R$ 2 bilhões — Compre Rural
- Banco Central — Copom — Banco Central do Brasil
- Banco Central — Crédito Rural (MCR) — Banco Central do Brasil
- Banco Central — Consórcio — Banco Central do Brasil
- Lei nº 11.795/2008 (Lei do Consórcio) — Planalto
- BNDES — BNDES
- Conab — Safras — Conab
- Cepea/Esalq-USP — Cepea/Esalq-USP
Conteúdo informativo, produzido com apoio de inteligência artificial e revisado pelas diretrizes da política editorial. Não constitui recomendação de investimento.