 Agro
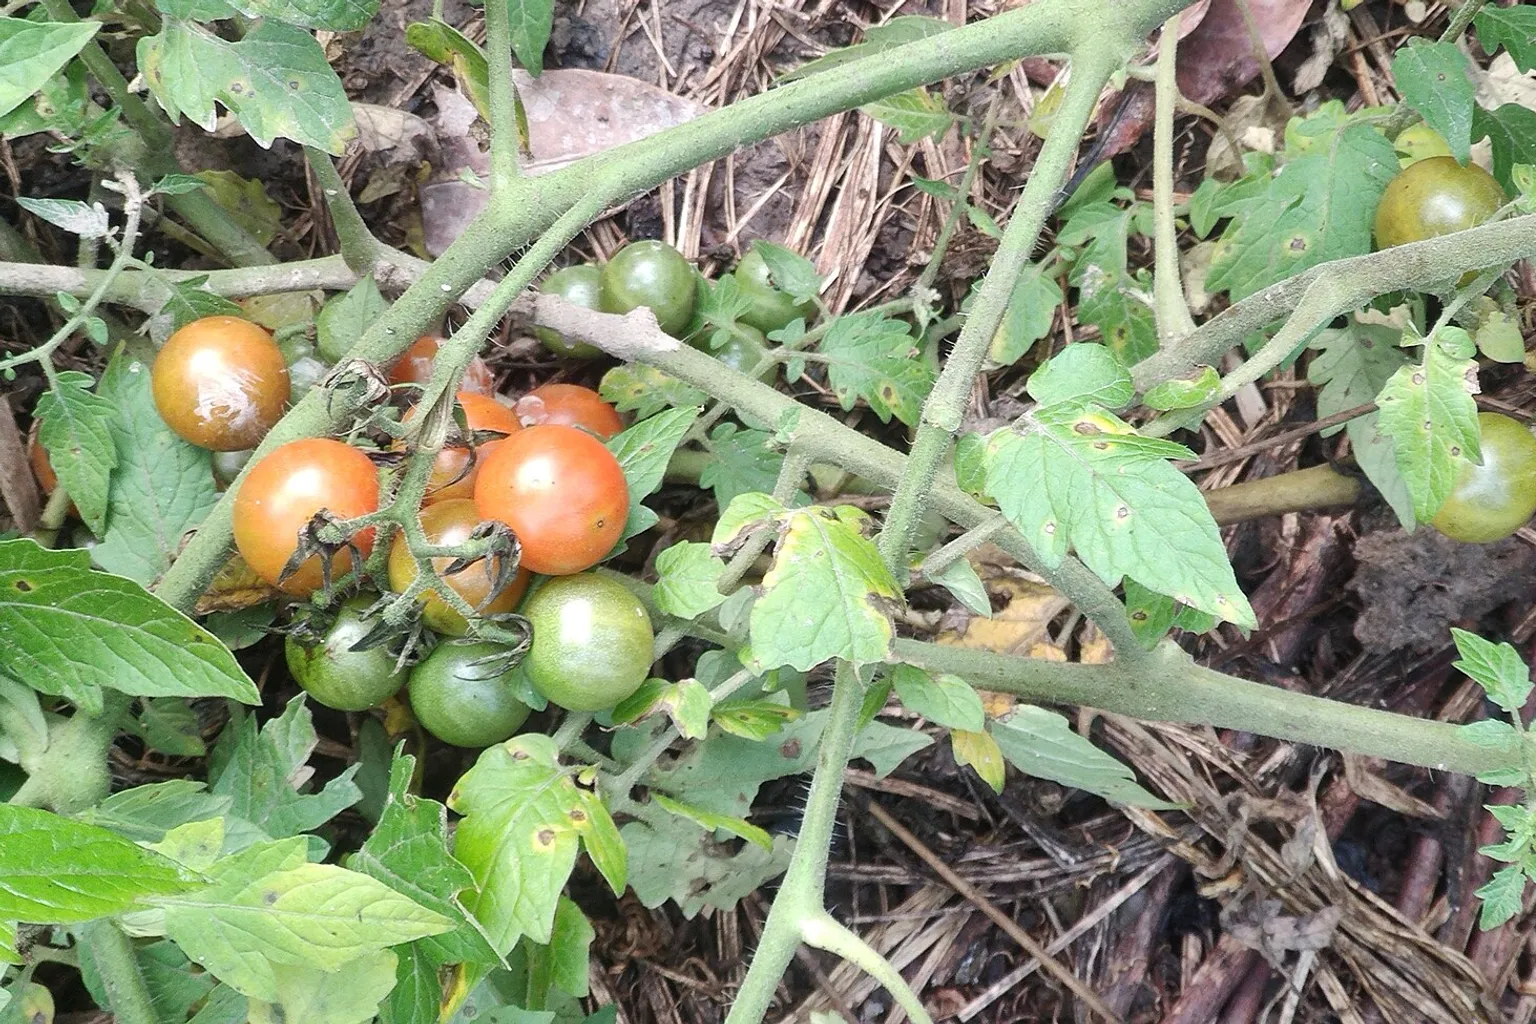
O preço do tomate disparou e atingiu recorde histórico no Brasil nesta segunda (16), segundo a Acia Araçatuba. A alta, observada nas principais praças de atacado e sentida no varejo, pressiona a inflação de alimentos e mexe com a formação de preços em toda a cadeia hortifruti. Para o produtor, abre-se uma janela de margens — mas com risco de correção rápida — e impõe decisões ágeis sobre plantio, colheita, logística, crédito e investimentos em estrutura.
O que aconteceu com o preço do tomate
- O tomate, um dos itens mais voláteis da cesta de alimentos, atingiu um patamar recorde no país, de acordo com a Acia Araçatuba.
- A escalada ocorre em meio à oferta curta, típica de janelas de entre-safra e agravada por clima irregular e gargalos logísticos.
- O impacto é imediato: mercearias e redes de supermercados ajustam preços, centrais de abastecimento reprecificam lotes e a cadeia negocia volumes e prazos com maior cautela.
Embora a notícia registre o recorde, o movimento tem raízes conhecidas do hortifruti. O tomate é sensível a chuvas concentradas, calor excessivo e à incidência de pragas; oscilações no calendário de plantio/colheita e perdas na pós-colheita amplificam variações. A dinâmica de curta perecibilidade ainda força vendas rápidas, elevando a volatilidade.
Oferta curta: clima, logística e janela de plantio
A oferta no atacado vem apertada por uma combinação de fatores que o produtor conhece no dia a dia:
- Clima: chuvas irregulares, calor fora da curva e eventos extremos desorganizam a florada, o pegamento e a qualidade do fruto. Relatórios de safras da Conab e levantamentos agrícolas do IBGE (LSPA) costumam capturar esses choques quando se prolongam.
- Janela de entre-safra: descompassos entre o fechamento de áreas a campo e a entrada de estufas ou novas regiões produtoras reduzem a disponibilidade.
- Logística: estradas ruins, carros parados e custo de frete pressionam o preço final. A discussão sobre combustíveis no campo reapareceu neste ano — relembre nossa análise sobre riscos em diesel no agro em /artigo/diesel-no-agronegocio-choque-petroleo.
- Perdas na pós-colheita: a falta de padronização, refrigeração e manuseio adequado eleva descarte e rebaixa a qualidade vendável.
Nos períodos em que o relógio do clima se impõe, oscilações de oferta se traduzem em rampas de preço nas centrais de abastecimento e, dias depois, no varejo. Acompanhar painéis e boletins setoriais, como os estudos do Cepea/Esalq-USP, ajuda a antecipar tendências de curto prazo.
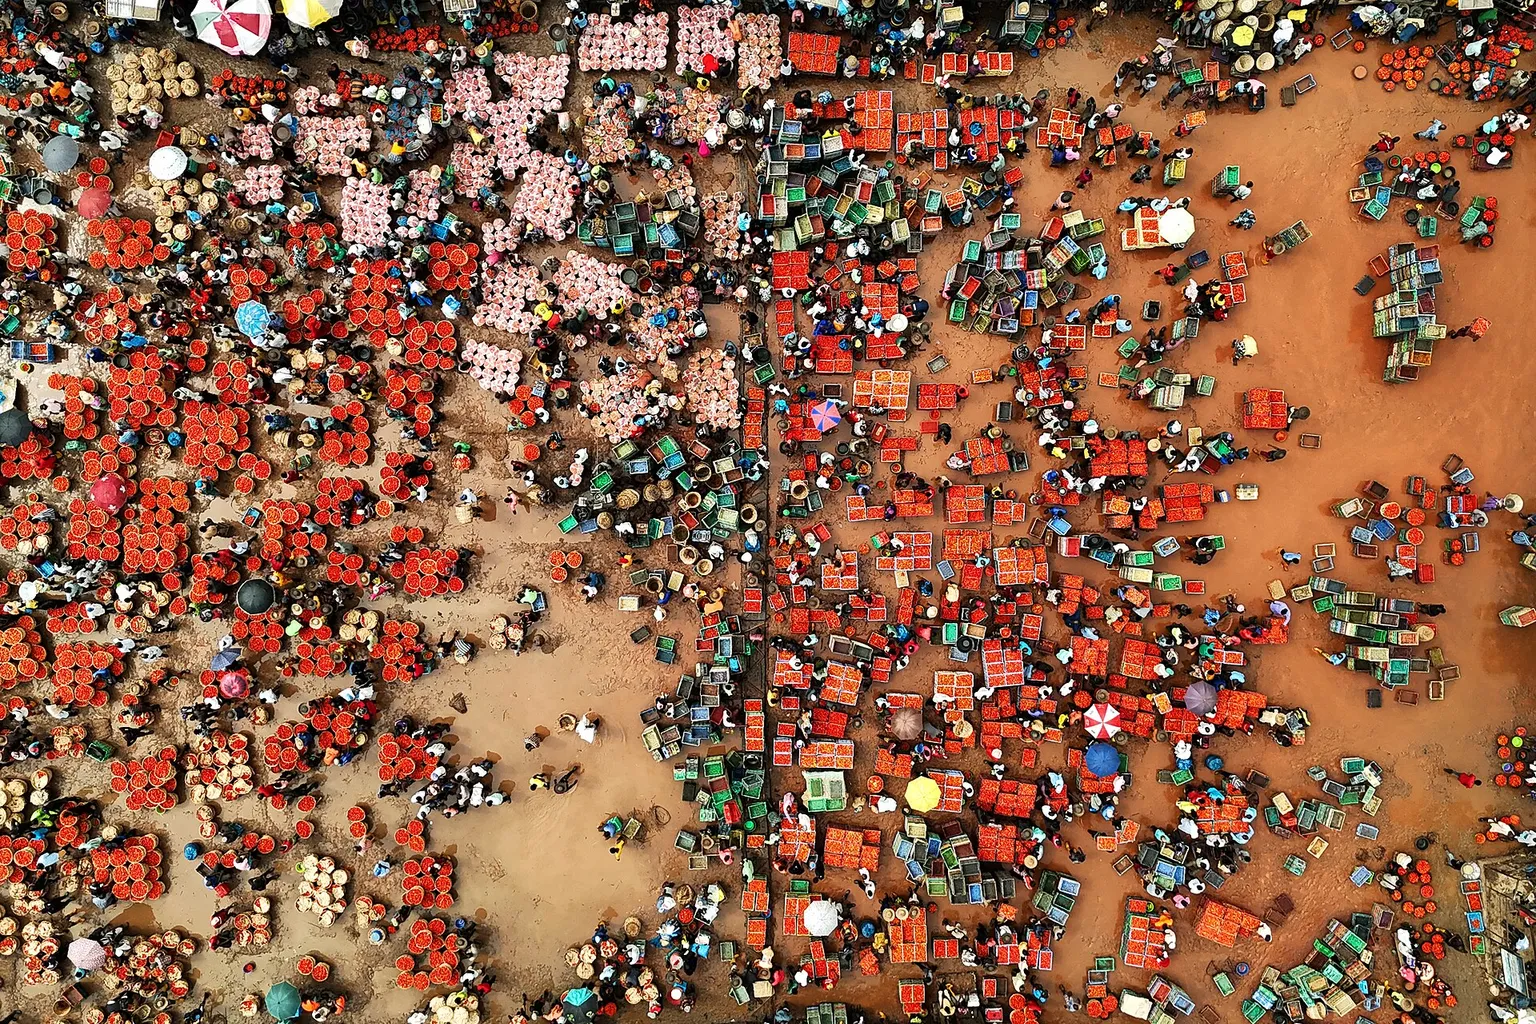
Preço do tomate e inflação de alimentos: por que isso importa
Tomate tem peso relevante na alimentação das famílias e costuma ser um dos motores das acelerações e desacelerações do grupo alimentação. Choques como o de agora, ao baterem em itens in natura, têm efeito rápido no índice de preços e podem contaminar expectativas se persistirem.
A política monetária acompanha de perto essas leituras. O Comitê de Política Monetária (Copom) calibra juros olhando o núcleo da inflação e a trajetória esperada. Um choque pontual tende a ser visto como transitório; um choque persistente e disseminado (se o encarecimento do tomate se estender a outras hortaliças e frutas) pode afetar a comunicação do Banco Central. Relatórios de expectativas como o Focus também capturam essa sensibilidade.
Para o produtor, juros mais altos ou estáveis encarecem capital de giro e investimentos; juros em queda aliviam o custo financeiro, mas não eliminam os riscos da volatilidade de preços. A leitura prática: movimentos do tomate ajudam a contar a história de pressões de curto prazo, mas a decisão de plantio e de alocação de caixa precisa olhar janelas de dois a três meses à frente.
Caixa, crédito rural e gestão de risco no hortifruti
A pressão de preços muda o caixa de produtores, atacadistas e varejistas. Em preços recordes, contratos podem exigir renegociação e o risco de cancelamento de pedido cresce. No campo, capital de giro é testado por:
- necessidade de insumos extras (nutrição, manejo fitossanitário);
- reforço logístico para aproveitar a demanda (mais viagens, mais mão de obra na colheita);
- decisão de ampliar área ou acelerar transplante.
Nessas horas, conhecer e acessar as linhas do Manual de Crédito Rural do Banco Central (MCR) faz diferença — para custeio, investimento e comercialização. Mas o ritmo de liberação e o custo dependem do ciclo de juros, da disponibilidade orçamentária e da relação com a instituição financeira. No ano, o setor já vinha relatando gargalos e readequações — veja nossa análise sobre a retração do crédito rural em /artigo/reforma-agricola-credito-rural-em-queda.
Gestão de risco também passa por travas comerciais (quando disponíveis), contratos com gatilhos de preço e diversificação de canais (CEASAs, varejo organizado, alimentos processados). No curto prazo, a disciplina de caixa e a leitura fina da qualidade do lote ajudam a capturar prêmio sem comprometer relações comerciais.
Consórcio para estufas, irrigação e energia no campo
Para reduzir a dependência do clima e a variabilidade de oferta, muitos hortifruticultores vêm migrando para estruturas de proteção e eficiência: estufas, irrigação localizada, câmaras frias, packing houses e energia solar para mitigar custo de eletricidade. Esses investimentos são intensivos em capital e podem ser planejados com consórcio, instrumento regulado pela Lei do Consórcio e supervisionado pelo Banco Central (Consórcio).
No consórcio, um grupo se autofinancia ao longo do tempo, sem cobrança de juros remuneratórios, com taxa de administração e demais encargos definidos em contrato. A lógica favorece quem pode planejar a aquisição e quer fugir de picos de captação bancária. A ABAC acompanha a expansão do instrumento em segmentos como máquinas, veículos e energia solar. No agro, é usual alocar consórcios para tratores de pequeno porte, utilitários, sistemas de irrigação e projetos de geração fotovoltaica em estruturas de apoio à horticultura.
A BS Finances, especialista em consórcio e representante autorizada da BB Consórcios, acompanha a migração de produtores para soluções de infraestrutura produtiva que reduzam perdas e suavizem a sazonalidade típica do tomate e de outras hortaliças.
Comparativo: consórcio, crédito rural e financiamento bancário
A escolha do instrumento depende do objetivo (giro x investimento), do horizonte de tempo e da previsibilidade de caixa. A matriz abaixo resume características típicas:
| Instrumento | Custo financeiro | Previsibilidade de parcelas | Garantias | Objetivo típico | Prazo | Caixa inicial |
|---|---|---|---|---|---|---|
| Consórcio | Sem juros remuneratórios; taxa de administração e encargos contratuais | Alta (parcelas definidas pelo plano escolhido) | Exigências variam conforme bem e administradora | Investimento planejado (estufas, irrigação, veículos, energia) | Médio a longo | Geralmente sem entrada; possibilidade de lance |
| Crédito rural (MCR) | Juros vinculados às políticas e ao mercado | Média (pode ter indexadores) | Garantias reais e/ou pessoais conforme linha | Custeio, investimento e comercialização | Curto a longo | Pode exigir contrapartidas e garantias |
| Financiamento bancário tradicional | Juros de mercado | Média a baixa (sensível à taxa de juros) | Garantias típicas do banco | Investimentos e capital de giro fora do MCR | Curto a médio | Pode exigir entrada |
Se o objetivo é proteger oferta e qualidade para reduzir a volatilidade de preço, investimento em estrutura (estufa, irrigação, câmara fria) é o eixo da decisão. Para isso, o consórcio oferece planejamento sem juros, enquanto o crédito rural pode ser mais ágil para demandas sazonais de custeio. A combinação — consórcio para infraestrutura e MCR para giro — é comum entre produtores organizados financeiramente.
Atacado, varejo e o tempo de resposta do mercado
No atacado, picos de preço de tomate tendem a durar o tempo que a oferta demora para reagir: entrada de novas praças, normalização climática e colheitas escalonadas. As CEASAs podem registrar variações diárias relevantes; em seguida, o varejo ajusta repasses de forma gradual, avaliando elasticidade do consumidor. Acompanhar referências de mercado do Cepea/Esalq-USP ajuda a balizar negociações.
Há substituições na cesta: consumidores migram para outras hortaliças e reduzem desperdício doméstico. Para redes e sacolões, a gestão de mix e o controle de ruptura são vitais. Para o produtor, contratos com janelas de entrega, classificação rigorosa e programação logística em horários de menor congestionamento podem capturar prêmios de qualidade.
O que isso significa para o produtor
- Organize o caixa para capturar preço sem romper relações comerciais; evite prometer volumes além da capacidade real de colheita e escoamento.
- Escalone colheita e, quando possível, antecipe transplantes em áreas protegidas para aproveitar a janela de preço.
- Invista em pós-colheita: sombreamento, refrigeração, seleção e embalagem reduzem perdas e elevam receita por caixa.
- Negocie frete e janelas de entrega para minimizar desperdício no trajeto; revise rotas e horários.
- Monitore boletins da Conab e do IBGE (LSPA) para antecipar a entrada de novas safras concorrentes.
- Para investimento estrutural (estufa, irrigação, energia), avalie consórcio conforme regras do Banco Central e, para giro, verifique linhas no MCR. Em climas extremos, relembre os riscos associados em /artigo/el-nino-no-rs-credito-safra.
Próximos passos
- Curto prazo: acompanhar diariamente lotes e preços nas centrais, preservar qualidade e confiabilidade de entrega, ajustar os contratos conforme a disponibilidade real.
- 30 a 60 dias: avaliar expansão de área protegida e reforço de irrigação, dimensionar capital de giro para a virada de safra e calibrar o mix de clientes.
- 90 dias em diante: planejar investimentos estruturantes com consórcio e revisar a estratégia de comercialização para diluir a dependência de janelas de pico.
A continuidade do recorde dependerá da recomposição da oferta e do clima. Até lá, disciplina de caixa, leitura fina do mercado e investimento em eficiência são os melhores antídotos para a montanha-russa do tomate.
Perguntas frequentes
Por que o preço do tomate sobe tão rápido?
Tomate é altamente sensível a clima, pragas e logística, e tem perecibilidade elevada. Qualquer choque de oferta, como chuvas intensas ou calor fora da curva, provoca perdas na lavoura e na pós-colheita, reduz a disponibilidade e pressiona preços no atacado e varejo.
Quanto tempo pode durar a alta do tomate?
Depende da velocidade de recomposição da oferta: entrada de novas áreas, normalização do clima e escalonamento de colheitas. Em geral, o mercado reage em semanas, mas choques persistentes podem prolongar a pressão até a virada de safra.
Como o produtor pode aproveitar preços altos sem elevar muito o risco?
Foque em qualidade e confiabilidade de entrega, ajuste a colheita ao ritmo do escoamento e preserve relações com compradores. Evite assumir compromissos de volume além da capacidade, e priorize lotes com melhor classificação para capturar prêmios.
Consórcio pode ser usado para estufas e irrigação?
Sim. Consórcio é regulado pela Lei do Consórcio e supervisionado pelo Banco Central, e permite planejar aquisição de bens e serviços para infraestrutura produtiva. A modalidade não tem juros remuneratórios, mas cobra taxa de administração e encargos previstos em contrato.
Qual a diferença entre consórcio, crédito rural e financiamento bancário?
Consórcio é autofinanciamento coletivo para investimentos planejados; crédito rural segue regras do MCR e atende custeio, investimento e comercialização; financiamento bancário tradicional usa recursos de mercado. Cada um tem custos, prazos e exigências de garantia diferentes.
A alta do tomate influencia a taxa de juros?
Choques de alimentos afetam a inflação e entram no radar do Copom. Se forem pontuais, tendem a ter efeito limitado; se persistirem e se espalharem por outros itens, podem influenciar expectativas e a comunicação sobre a trajetória de juros.
Fontes e referências
- Preço do tomate dispara e atinge recorde histórico no Brasil — Acia Araçatuba
- Conab — Safras — Conab
- IBGE — Levantamento Sistemático da Produção Agrícola (LSPA) — IBGE
- Cepea/Esalq-USP — Cepea/Esalq-USP
- Banco Central — Copom — Banco Central do Brasil
- Banco Central — Crédito Rural (MCR) — Banco Central do Brasil
- Banco Central — Consórcio — Banco Central do Brasil
- ABAC — Associação Brasileira de Administradoras de Consórcios — ABAC
Conteúdo informativo, produzido com apoio de inteligência artificial e revisado pelas diretrizes da política editorial. Não constitui recomendação de investimento.