 Agro
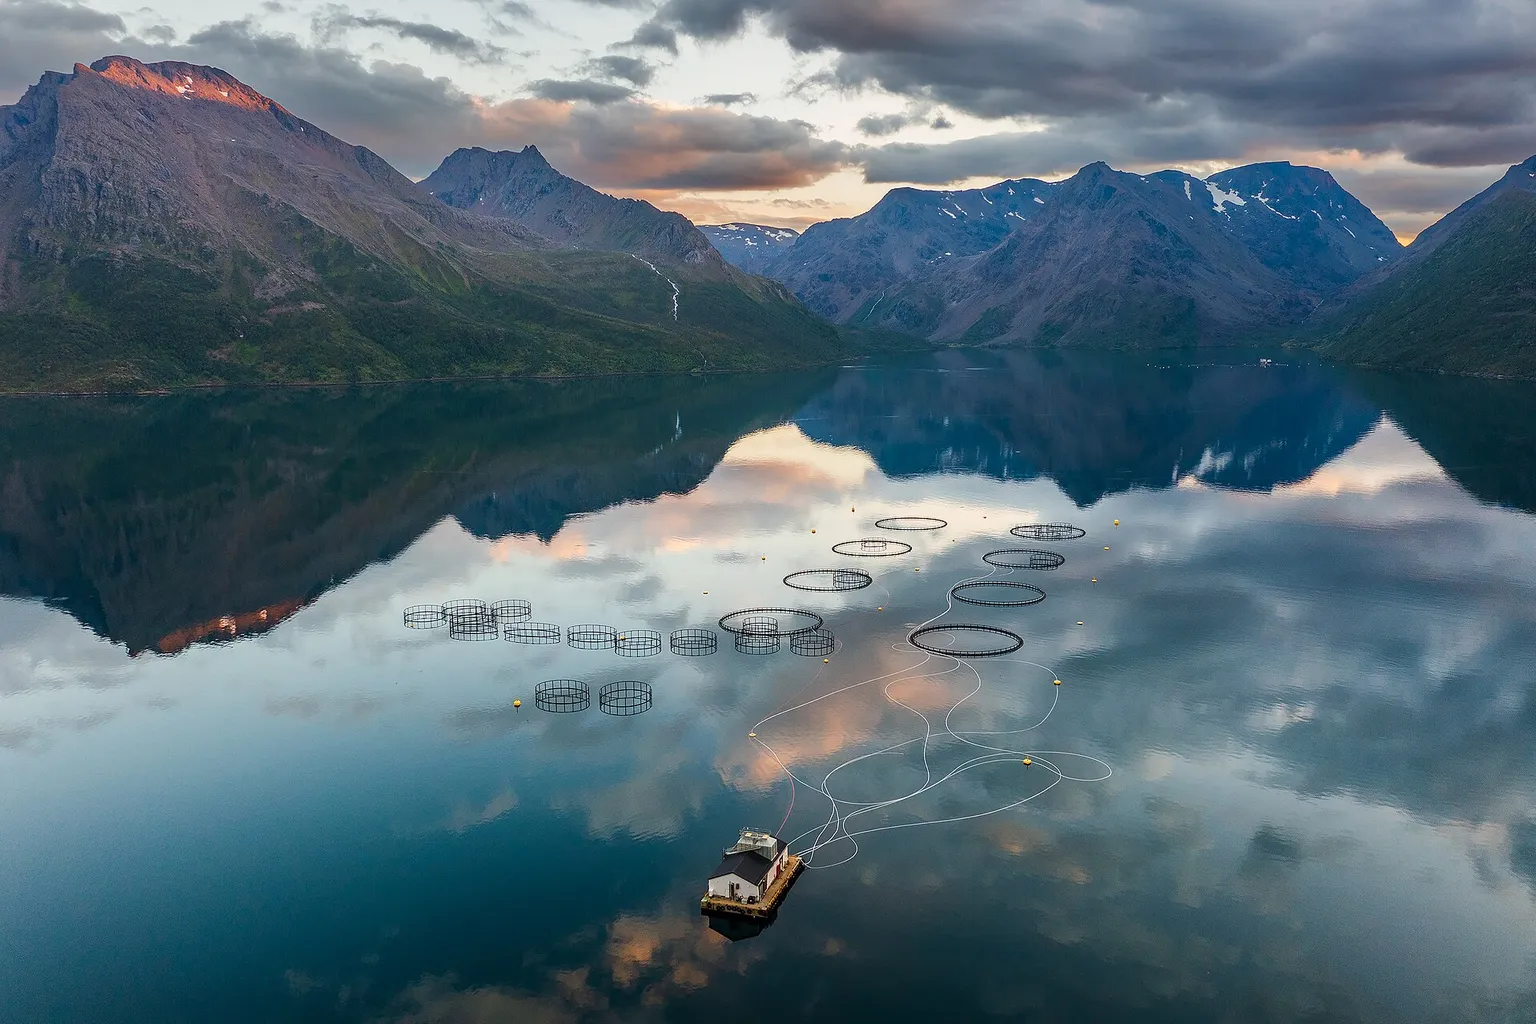
A produção de peixes no Brasil em águas da União saltou 20,9% em 2025, para 179,6 mil toneladas, movimentando R$ 1,47 bilhão e gerando 4.239 empregos, segundo dados do Ministério da Pesca e Aquicultura apresentados em novembro de 2026; a tilápia respondeu por cerca de 93,5% do total, consolidando os reservatórios como negócios bilionários no país de acordo com o CompreRural. O avanço redesenha mapas de investimento e crédito, cria demanda por logística e processamento e pressiona por governança ambiental e sanitária.
O salto da produção: números e relevância
- 179,6 mil toneladas produzidas em 2025 em águas da União.
- Crescimento de 20,9% em relação a 2024.
- VBP de R$ 1,47 bilhão e 4.239 empregos criados.
- Tilápia: aproximadamente 168 mil toneladas, 93,5% do total.
Os dados, compilados pelo Ministério da Pesca e Aquicultura e divulgados em Brasília em novembro de 2026, indicam o maior volume desde 2019 e consolidam a aquicultura em reservatórios, rios e demais ambientes sob domínio federal como um vetor de expansão da oferta de proteína animal conforme o CompreRural. O diferencial está na eficiência do uso da água e na possibilidade de crescimento sem abrir novas áreas agrícolas, desde que licenciamentos e usos múltiplos sejam respeitados.
Por que os reservatórios viraram ativos produtivos
A transformação de reservatórios em polos de piscicultura comercial combina três vetores: disponibilidade hídrica, tecnologia de produção e mercado. Sistemas de tanques-rede e gaiolas, manejo de oxigenação e formulações de ração permitem altas densidades com controle sanitário, enquanto a demanda urbana por filé de tilápia sustenta escala e padronização. A convergência de conhecimento aplicado e manejo vem sendo aprimorada por instituições de pesquisa, com destaque para a difusão tecnológica e boas práticas de cultivo, sanidade e alimentação, temas amplamente cobertos pela Embrapa.
Essa expansão também dialoga com cadeias já estruturadas de alevinagem, ração e abate, encurtando a curva de aprendizado para novos empreendimentos. A logística aquaviária e rodoviária, o frio e a rastreabilidade se tornam elos críticos, sobretudo à medida que a produção cresce em bacias com acesso a centros consumidores.
Tilápia domina: padronização, escala e mercado
A tilápia-do-Nilo se consolidou como a espécie dominante nas águas da União, respondendo por cerca de 93,5% da produção total — uma concentração que reflete vantagens zootécnicas, disponibilidade de genética e ração, e ampla aceitação no varejo e na food service segundo o CompreRural. A cadeia da tilápia no Brasil já incorporou processos de filetagem, padronização de cortes e aproveitamento de subprodutos, o que reduz perdas e melhora a rentabilidade por hectare de lâmina d’água.
A padronização também facilita contratos com redes de supermercado e operadores de refeições coletivas, uma demanda que requer fornecimento constante e previsível. Em essência, a tilápia se comporta como uma “commodity organizada” da aquicultura nacional, com ganhos operacionais que atraem capital e pressionam a profissionalização do setor.
O que isso significa para o produtor
- Novas frentes de renda em áreas próximas a reservatórios e rios sob gestão federal.
- Demanda crescente por estruturas de tanques-rede, aeradores, embarcações de manejo e sistemas de frio.
- Necessidade de gestão de risco sanitário, de qualidade de água e de insumos (ração).
- Pressão por escala e contratos: planejamento de giro de caixa e CAPEX mais cuidadoso.
Para quem já atua em pecuária, grãos ou hortifrúti, a piscicultura surge como eixo de diversificação que não concorre com a área agricultável e pode se integrar à logística existente. O passo seguinte é estruturar um projeto técnico, mapear licenças, outorgas e autorizações, e montar um plano financeiro que combine crédito rural e, quando fizer sentido, consórcio para aquisição de bens.
Crédito rural: como enquadrar projetos de piscicultura
Projetos de aquicultura podem buscar financiamento no arcabouço do crédito rural previsto no MCR do Banco Central e nas condições divulgadas anualmente no Plano Safra. O enquadramento passa por:
- Finalidade: investimento (instalação de tanques-rede, equipamentos de aeração, embarcações de apoio, unidades de gelo/frio), custeio (ração, alevinos, insumos) e comercialização.
- Documentação: projeto técnico, licenças ambientais/uso da água, registros sanitários, garantias.
- Fluxo de caixa: compatibilização do cronograma de povoamento, engorda e abate com a amortização.
A escolha de linhas e prazos depende do perfil do produtor (agricultor familiar, médio produtor, empresarial), do porte do investimento e das garantias disponíveis. Órgãos de fomento e bancos de desenvolvimento podem operar recursos atrelados ao Plano Safra; vale checar elegibilidades e prioridades setoriais no ciclo vigente. Para ampliar a compreensão dos instrumentos e do momento do funding setorial, veja também nossa análise sobre crédito rural em retração e diretrizes de política.
Consórcio pode acelerar a aquisição de bens
Para bens de capital padronizados — como embarcações auxiliares, caminhões frigoríficos, geradores, tratores de apoio à logística interna, câmaras frias pré-fabricadas — o consórcio é uma alternativa de acesso programado sem juros remuneratórios, regido pela Lei nº 11.795/2008 e supervisionado pelo Banco Central. O mecanismo funciona por autofinanciamento em grupo, com contemplação por sorteio ou lance, e custo total formado por taxa de administração, fundo de reserva e seguros, quando aplicáveis, conforme disciplina do BC sobre consórcios e materiais da ABAC.
Pontos de atenção para a piscicultura:
- Planejamento: o consórcio é indicado para quem pode esperar a contemplação ou tem capacidade de ofertar lance.
- Fluxo de caixa: parcelas previsíveis podem ajudar a casar safras de abate com compromissos.
- Especificação técnica: assegurar que a carta de crédito cubra o bem necessário, com prazos de entrega e assistência.
Consórcio x financiamento para piscicultura: quando usar cada um
| Objetivo/Aspecto | Consórcio (Lei 11.795/2008; BC) | Financiamento (Crédito Rural; Plano Safra) |
|---|---|---|
| Natureza do custo | Não há juros, há taxa de administração e fundos; parcela previsível | Juros e encargos conforme linha; pode ter rebate e bônus conforme política |
| Timing de aquisição | Programado; depende de sorteio/lance | Imediato após aprovação e liberação |
| Bens típicos | Caminhão frigorífico, embarcações, geradores, câmaras frias | Estruturas de tanques-rede, equipamentos, obras, custeio, capital de giro vinculado |
| Garantias | Regras do grupo; alienação do bem após contemplação | Pode exigir garantias reais/pessoais e comprovação de capacidade de pagamento |
| Flexibilidade | Carta de crédito com uso definido pelo regulamento | Linhas específicas para investimento/custeio; prazos e carência variam |
| Gestão de risco | Indicado para quem pode aguardar e quer diluir custo total | Indicado para ampliar/implantar projeto com necessidade imediata |
A decisão raramente é “ou/ou”. Em projetos de piscicultura, é comum combinar financiamento (para estrutura e custeio) e consórcio (para logística e apoio), desde que o cronograma produtivo suporte prazos de contemplação.
Riscos, licenças e governança: o que não pode sair do radar
A aceleração da produção em reservatórios amplia a responsabilidade com a sustentabilidade e o uso múltiplo da água. Alguns pontos críticos:
- Licenciamento e outorga: conformidade ambiental e sanitária, além de autorizações específicas para uso de espaços em águas federais.
- Sanidade e biosseguridade: protocolos de quarentena, manejo, vacinação quando aplicável e controle de patógenos; adoção de boas práticas discutidas por centros como a Embrapa.
- Qualidade de água: monitoramento de oxigênio, pH, temperatura e carga orgânica; manejo de densidade e alimentação.
- Insumos e ração: contratos e hedge de suprimento quando possível; estrutura de estocagem e logística.
- Energia e frio: confiabilidade elétrica para aeração e câmaras frias; plano de contingência.
- Mercado e contratos: prazos, padrões de corte, calendário de coleta e pagamento; penalidades por não conformidade.
A governança também inclui transparência com comunidades do entorno e diálogo com outros usuários da água (energia, turismo, pesca artesanal), minimizando conflitos e ampliando a aceitação social do empreendimento.
Mercado, demanda e competitividade
A tilápia consolidou presença no varejo e na restauração, com oferta de filés e cortes padronizados. A previsibilidade de abate e a padronização favorecem contratos de fornecimento e expansão de marcas próprias no varejo. Para acompanhamento de movimentos de custos e preços agropecuários correlatos, o produtor pode consultar o Cepea/Esalq-USP, que divulga séries e análises de mercado.
No médio prazo, o crescimento em águas da União sugere maior profissionalização e verticalização — do alevino ao filé. Isso tende a atrair mais frigoríficos especializados e operadores logísticos, além de impulsionar investimentos em fábricas de ração próximas às bacias produtivas. A coordenação da cadeia reduzirá perdas e melhorará a rastreabilidade, diferencial competitivo em contratos com grandes redes.
Como financiar a expansão: passos práticos
- Diagnóstico técnico-operacional
- Levantamento de sítios disponíveis, hidrologia, restrições ambientais e logísticas.
- Dimensionamento de tanques-rede, densidades, ciclos e conversão alimentar.
- Plano financeiro e de crédito
- Separar CAPEX (estrutura) de OPEX (ração, alevinos, energia).
- Mapear linhas do crédito rural no MCR e prioridades do Plano Safra; simular prazos, garantias e carências com operadores.
- Estratégia de aquisição de bens
- Avaliar consórcio para itens padronizados (câmaras frias, veículos), conforme regras do Banco Central e diretrizes da ABAC; observar a Lei do Consórcio.
- Para implantação imediata, priorizar financiamento de investimento e custeio.
- Comercial e contratos
- Definir canais (varejo, indústria, restaurantes) e padrões de corte.
- Escalonar lotes para fluxo de caixa contínuo e reduzir picos de necessidade de capital.
- Gestão de risco e compliance
- Protocolos sanitários; seguros quando disponíveis.
- Planos de contingência para energia e logística de frio.
Para produtores que avaliam diversificar a renda dentro e fora d’água, a integração com outras atividades pode ampliar eficiência — tema que detalhamos no guia sobre ILPF e financiamento.
Por que o boom importa para políticas públicas e bancos
O ganho de escala em águas da União realça a necessidade de:
- Critérios claros de alocação de espaços aquícolas e monitoramento ambiental.
- Linhas de crédito compatíveis com o ciclo produtivo do peixe e padrões de garantia.
- Apoio a P&D em genética, sanidade e nutrição, reduzindo riscos e custos.
- Infraestrutura de frio, acesso rodoviário e pontos de coleta próximos aos sítios.
O sistema financeiro, por sua vez, precisa calibrar análise de risco para a aquicultura intensiva, considerando volatilidade de insumos (ração), riscos sanitários e a relevância de contratos de compra. O arcabouço do MCR fornece diretrizes, e a execução prática depende do apetite de risco e das garantias apresentadas por cada produtor ou empresa.
Fechamento: próximos passos
Com a produção atingindo recorde e a tilápia consolidada como carro-chefe em águas da União segundo o CompreRural, o momento pede organização e disciplina. Produtores e investidores devem:
- Concluir levantamento de sítios e licenças; detalhar projeto técnico e cronograma.
- Definir mix de crédito (investimento/custeio) e, quando oportuno, consórcio para bens padronizados.
- Estruturar contratos de fornecimento e logística de frio.
- Implantar governança sanitária e ambiental desde o dia zero.
O boom da aquicultura não é apenas volumétrico: é de maturidade. Quem chegar com planejamento e gestão tende a capturar margens sustentáveis, sem descuidar do uso responsável da água e da construção de cadeias regionais sólidas.
Perguntas frequentes
O que impulsionou a produção de peixes no Brasil em 2025?
Segundo levantamento apresentado pelo Ministério da Pesca e Aquicultura, a aquicultura em águas da União cresceu 20,9% e alcançou 179,6 mil toneladas, com forte protagonismo da tilápia. O uso de reservatórios federais, tecnologias de cultivo e a demanda por filés padronizados puxaram o avanço.
Por que a tilápia domina a produção em águas da União?
A tilápia reúne desempenho zootécnico favorável, cadeia de alevinos e ração consolidada e forte aceitação no varejo e na alimentação fora de casa. Isso facilita escala, contratos e padronização de cortes, reduzindo custos operacionais.
Quais são as opções de financiamento para projetos de piscicultura?
Projetos podem acessar o crédito rural nos moldes do MCR do Banco Central e nas condições do Plano Safra, para investimento, custeio e comercialização. É essencial apresentar projeto técnico, licenças e um cronograma de produção alinhado ao fluxo de amortização.
Quando o consórcio faz sentido para a piscicultura?
O consórcio é útil para adquirir bens padronizados, como caminhões frigoríficos e câmaras frias, com parcelas previsíveis e sem juros remuneratórios. Exige planejamento de tempo para a contemplação e atenção às regras do grupo e à especificação do bem.
Quais riscos principais devo considerar ao investir em tanques-rede?
Além do licenciamento e da outorga, foque em sanidade, qualidade da água, fornecimento de ração, energia e cadeia do frio. Contratos comerciais e planos de contingência são fundamentais para mitigar volatilidade e interrupções.
Como começar um projeto em reservatórios de hidrelétricas?
Mapeie áreas disponíveis, entenda as exigências de uso múltiplo da água e obtenha licenças necessárias. Em seguida, desenvolva um projeto técnico e financeiro, escolha a combinação adequada de crédito e avalie consórcio para bens logísticos.
Fontes e referências
- Produção de peixes dispara no Brasil e transforma reservatórios em negócios bilionários — Compre Rural
- Banco Central — Crédito Rural (MCR) — Banco Central do Brasil
- Plano Safra — Ministério da Agricultura — Ministério da Agricultura e Pecuária
- Banco Central — Consórcio — Banco Central do Brasil
- Lei nº 11.795/2008 (Lei do Consórcio) — Planalto
- Embrapa — Embrapa
- ABAC — Associação Brasileira de Administradoras de Consórcios — ABAC
- Cepea/Esalq-USP — Cepea/Esalq-USP
Conteúdo informativo, produzido com apoio de inteligência artificial e revisado pelas diretrizes da política editorial. Não constitui recomendação de investimento.