 Agro
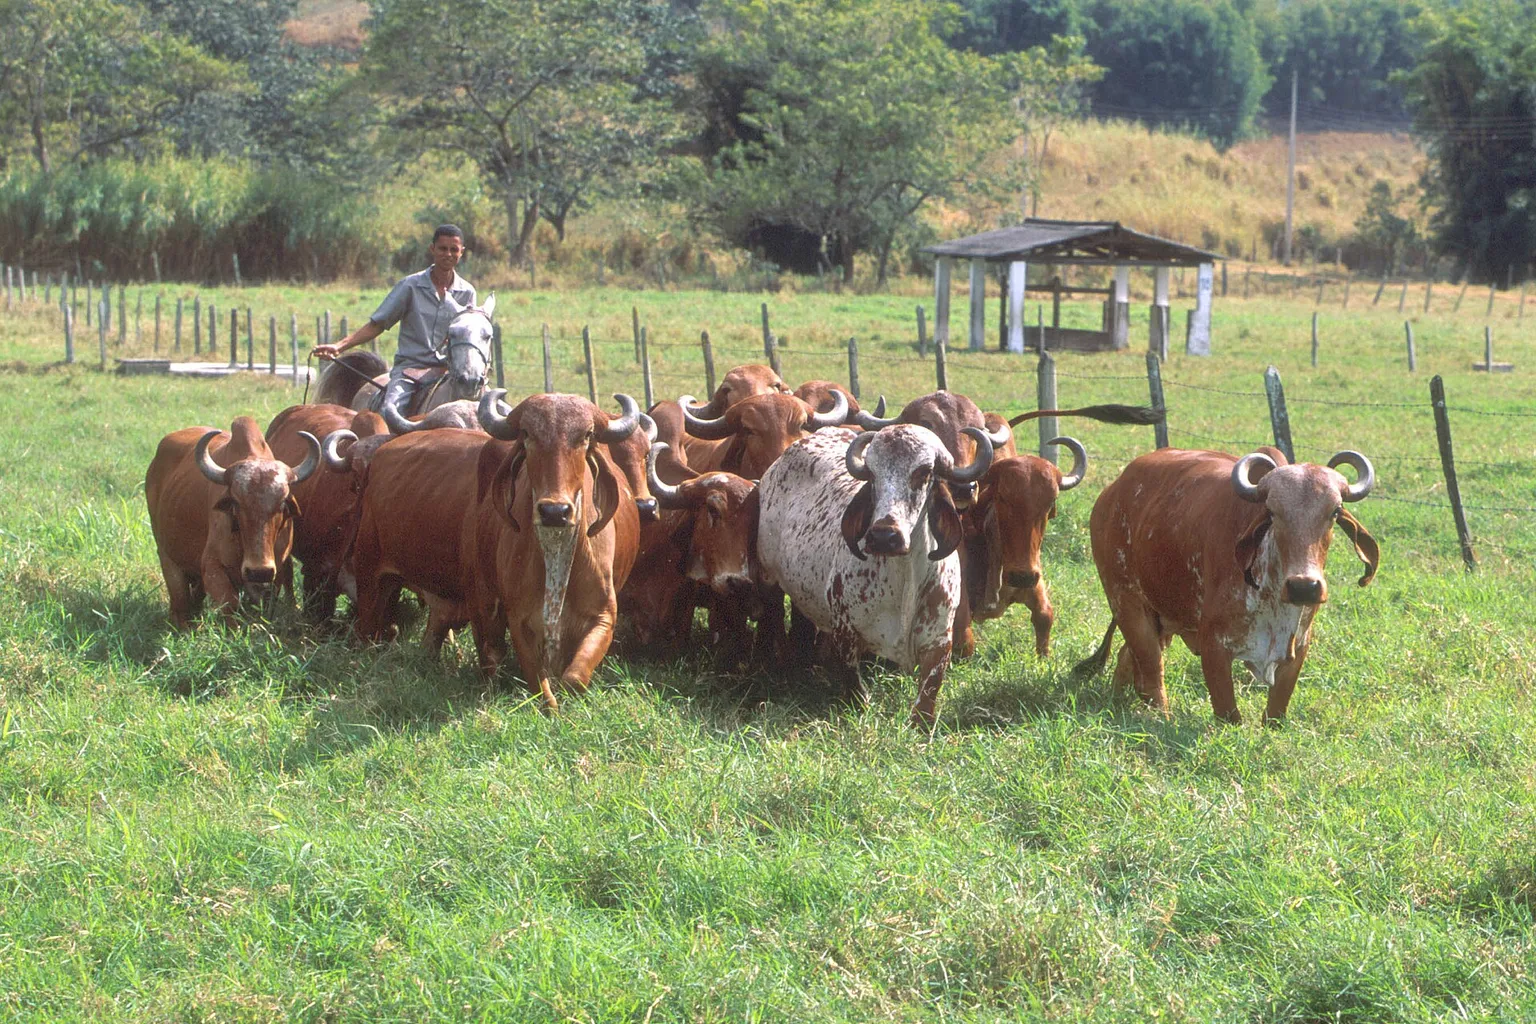
A integração lavoura-pecuária-floresta (ILPF) entrou de vez no radar do produtor brasileiro porque combina produtividade, manejo sustentável do solo e diluição de riscos de mercado. Para quem avalia sair do pasto degradado ou do monocultivo, o sistema pode destravar resultados e acesso a crédito. Este guia explica, de forma prática, como a ILPF funciona, quando vale a pena e como financiar — do crédito rural ao consórcio.
O que é integração lavoura-pecuária-floresta (ILPF)
A ILPF é um conjunto de arranjos produtivos que integram, no mesmo espaço e em rotação ou consórcio, atividades agrícolas, pecuárias e florestais. A lógica é intensificar o uso da terra com sinergia entre as atividades, melhorando a saúde do solo, o conforto térmico animal e a estabilidade de caixa ao longo do ano. A definição e as referências técnicas do sistema são consolidadas pela Embrapa, que reúne modelos, recomendações de espaçamento e manejo.
Principais arranjos:
- ILP: lavoura e pecuária (rotação de grãos e pastagens, pastejo de palhada)
- IPF: pecuária e floresta (bosquetes ou renques com sombra e madeira)
- ILPF: lavoura, pecuária e floresta (rotação completa)
Em linhas gerais, a lavoura gera palhada e nutrientes, a pecuária recicla matéria orgânica e controla plantas daninhas por pastejo, e a floresta oferece sombreamento, barreira de vento, madeira e estocagem de carbono.
Por que adotar ILPF
- Estabilidade de caixa: receitas em janelas diferentes (safra de grãos, venda de bezerro/arroba, madeira no longo prazo).
- Solo mais resiliente: rotação, palhada e pastejo controlado elevam a fertilidade e a infiltração de água, com ganhos relatados em produtividade segundo a Embrapa.
- Menor risco climático: diversificação reduz dependência de um único ciclo. Planejamento pode considerar alertas sazonais — veja nosso texto sobre clima no RS e crédito em /artigo/el-nino-no-rs-credito-safra.
- Bem-estar animal: sombra dos renques reduz estresse térmico e melhora desempenho.
- Acesso a políticas de crédito: programas de investimento do Plano Safra priorizam tecnologias de baixa emissão, com bancos seguindo regras do MCR – Crédito Rural.
Como a ILPF funciona na prática: desenho e cronograma
Planejamento do módulo
- Diagnóstico: mapear solo, histórico de produtividade, declividade, logística de água e cercas.
- Zoneamento: separar talhões por potencial e risco; definir Áreas de Preservação Permanente (APP) e Reserva Legal.
- Objetivo produtivo: engorda x cria, soja x milho x forrageiras, madeira para serraria x biomassa.
- Infraestrutura: fechar divisões de pasto, bebedouros, corredores, curral, armazenagem simples para grãos.
Arranjo florestal e manejo
- Renques simples ou duplos de eucalipto/teca, com espaçamento variável (ex.: 14–20 m entre renques, 2–4 m entre árvores), conforme orientação técnica da Embrapa.
- Intensidade de sombreamento calibrada para não reduzir a fotossíntese da forrageira ou o rendimento da lavoura.
- Desrama, desbaste e colheita planejados para liberar luz e gerar receita madeireira futura.
Calendário produtivo típico (exemplo geral)
- Ano 1: correção e preparo; safra de grãos; estabelecimento de pastagem no pós-colheita; implantação dos renques.
- Ano 2–3: rotação grãos/pasto; pastejo na entressafra; tratos culturais nas árvores.
- Ano 4 em diante: sistema estabilizado; manutenção de fertilidade; eventuais desbastes.
Simulação hipotética: ILPF em 100 ha (exemplo didático)
Abaixo, uma simulação didática para ilustrar ordem de grandeza e lógica de caixa. Não são cotações ou taxas de mercado vigentes; servem apenas como exercício de planejamento.
Premissas resumidas (hipotéticas):
- Área: 100 ha. Talhões A (60 ha) e B (40 ha).
- Talhão A (ILP): soja verão + milho segunda safra com braquiária; pastejo 90 dias/ano.
- Talhão B (IPF): pastagem perene com renques de eucalipto (15 m entre renques), lotação moderada.
- Rebanho: 150 UA equivalentes, giro de engorda.
- Investimentos iniciais: reforma de pasto, correção e adubação, cercas e bebedouros, plantio de 10 mil mudas.
- Máquinas: plantadeira + reforma de pulverizador via financiamento; parte do parque contratada via serviço terceirizado.
Custos e receitas anuais (simulação, valores redondos):
Investimentos Ano 1:
- Reforma/implantação pasto: R$ 2.500/ha em 40 ha = R$ 100.000
- Correção e adubação inicial nos 100 ha: R$ 1.200/ha = R$ 120.000
- Cercas internas e bebedouros: R$ 150.000
- Mudas + plantio e tratos iniciais: R$ 12/unidade x 10.000 = R$ 120.000
- Adequações (currais/carreadores): R$ 60.000
- Total investimento Ano 1: R$ 550.000
Custeio agrícola Ano 1 (sementes, fertilizantes, defensivos, operações, fretes):
- Soja 60 ha: R$ 3.800/ha = R$ 228.000
- Milho 60 ha: R$ 3.000/ha = R$ 180.000
- Forrageira consorciada e manutenção B: R$ 500/ha em 100 ha = R$ 50.000
- Total custeio Ano 1: R$ 458.000
Receitas Ano 1 (hipótese):
- Soja 60 ha: margem bruta por ha após custeio agrícola hipotética de R$ 1.800/ha = R$ 108.000
- Milho 60 ha: margem bruta por ha hipotética de R$ 1.200/ha = R$ 72.000
- Pecuária (ganho de peso/pastejo 90 dias): R$ 900/cabeça em 150 cabeças = R$ 135.000
- Total receita bruta Ano 1: R$ 315.000
Fluxo de caixa resumido Ano 1 (simulação):
- Investimentos: -R$ 550.000
- Custeio: -R$ 458.000
- Receitas: +R$ 315.000
- Resultado operacional Ano 1: -R$ 693.000 (negativo pelo pico de investimento)
Anos 2 e 3 (premissas hipotéticas de maturação):
- Custeio agrícola e pecuário semelhante, com pequenos ganhos de eficiência no ILP.
- Receitas de grãos e pecuária crescem moderadamente pelo melhor stand e conforto térmico.
- Sem receita florestal relevante até o desbaste (normalmente após 5–7 anos). Prever apenas custos de manutenção florestal (R$ 20–40/ha/ano, hipotético).
Exemplo Ano 2 (simulação):
- Custeio total: R$ 430.000
- Receita bruta total: R$ 430.000–480.000
- Resultado operacional: próximo do equilíbrio, dependendo do preço do boi e dos grãos (acompanhe custos e preços no Cepea/Esalq-USP).
Ano 3 (simulação):
- Custeio total: R$ 430.000
- Receita bruta total: R$ 500.000–560.000
- Resultado operacional: positivo, contribuindo para amortização de investimento.
Observação: o comportamento efetivo depende de clima, manejo, mercado e desempenho zootécnico. Use dados locais e assistência técnica. Para planejamento de safras e janelas regionais, acompanhe os painéis da Conab.
Como financiar um projeto de ILPF
A implantação exige capital inicial em solo, cercas, água, formação de pastagens, mudas e, muitas vezes, máquinas. As principais rotas de financiamento são:
Crédito rural (MCR)
- O crédito rural, regulado pelo MCR do Banco Central, oferece custeio, investimento e comercialização via bancos e cooperativas de crédito.
- Projetos de integração e recuperação de pastagens podem se enquadrar em linhas de investimento vinculadas ao Plano Safra. Condições variam por perfil (agricultura familiar, médio, empresarial), região e enquadramento ambiental. Não há um único “pacote” para ILPF; o banco avalia projeto, garantias e capacidade de pagamento.
- Pontos de atenção: projeto técnico com cronograma de desembolso por etapa; DAP/CAF ou enquadramento equivalente quando aplicável; licenças ambientais; garantias (hipoteca, penhor, aval). O juro final e prazo dependem do programa e da política de crédito da instituição.
BNDES e bancos de fomento
- O BNDES opera linhas de investimento para o agro por meio de agentes financeiros credenciados (bancos comerciais e cooperativas). Os recursos podem contemplar máquinas, estruturas hídricas, cercas e serviços vinculados ao projeto.
- A análise considera capacidade de pagamento, garantias e aderência do investimento aos itens financiáveis. O produtor negocia com o banco; o BNDES não atende diretamente pessoa física no balcão.
Consórcio para máquinas e estruturas
- O consórcio é uma forma de autofinanciamento coletivo regulada pela Lei nº 11.795/2008 e supervisionada pelo Banco Central. Não há juros; existe taxa de administração e eventuais seguros e taxas, que compõem o custo total.
- É útil para planejar a renovação do parque de máquinas (plantadeira, pulverizador, trator) e estruturas (armazém modular), quando o produtor tem flexibilidade de prazo para receber o bem. A contemplação ocorre por sorteio ou lance, sem garantia de data. A ABAC traz estatísticas e educação financeira do sistema.
Combinação de fontes e desenho de caixa
- Muitos projetos combinam investimento (cercas, água e florestas) com custeio (sementes, fertilizantes, manejo) no crédito rural. Máquinas podem entrar via financiamento bancário ou consórcio, conforme estratégia de caixa e necessidade de entrega.
- Planeje amortizações coincidentes com safras e picos de venda de gado. Em projetos com floresta, considere período de carência condizente com a ausência de receita madeireira no início.
Passo a passo: do diagnóstico ao primeiro pastejo
- Levantamento e diagnóstico: análise de solo, mapeamento de áreas degradadas, disponibilidade hídrica, inventário de cercas e corredores.
- Meta e indicadores: defina objetivos (UA/ha, produtividade de grãos, taxa de prenhez), com métricas de solo (MO, P, K) e desempenho animal.
- Desenho do sistema: escolha entre ILP, IPF ou ILPF; defina o espaçamento dos renques e a rotação de culturas.
- Projeto técnico e orçamento: memorial descritivo, cronograma físico-financeiro e identificação de itens financiáveis.
- Regularização e licenças: CAR atualizado, outorga de água quando aplicável, manejo florestal alinhado às regras estaduais.
- Estratégia de financiamento: consulte seu banco sobre linhas do Plano Safra e do BNDES; avalie consórcio para máquinas com base nas regras do Banco Central.
- Infraestrutura crítica primeiro: água e cercas de manejo rotacionado; sem isso, a ILP perde eficiência.
- Correção e fertilidade: calagem, gessagem e adubação de base; integre análise de solo e histórico do talhão.
- Implantação escalonada: inicie por 20–30% da área; valide práticas antes de expandir. Reduz risco de execução.
- Gestão e monitoramento: use caderno de campo e indicadores de solo, lotação e ganho de peso. Atualize o plano de adubação a cada ciclo.
Tabela comparativa: crédito rural, consórcio e capital próprio
| Aspecto | Crédito rural (MCR) | Consórcio | Capital próprio |
|---|---|---|---|
| Uso típico ILPF | Custeio e investimento (solo, cercas, água, florestas, máquinas) conforme enquadramento | Máquinas e estruturas padronizadas; entrega sem data garantida | Qualquer item, conforme caixa |
| Custo financeiro | Variável por programa, banco e perfil | Taxa de administração e encargos; sem juros | Custo de oportunidade do caixa |
| Prazo/Carência | Ajustável por linha e banco | Prazo do grupo; sem carência formal | Não se aplica |
| Garantias | Hipoteca, penhor, aval, entre outras | Normalmente não exige garantia real; regras da administradora | Não se aplica |
| Previsibilidade de entrega | Alta após contratação | Média/baixa (sorteio/lance) | Imediata se houver caixa |
| Burocracia | Moderada a alta (projeto, documentos) | Baixa a moderada (análise cadastral) | Baixa |
| Adequação ao risco | Boa para projetos estruturados e escaláveis | Boa para planejamento de frota a médio prazo | Boa para oportunidades imediatas |
Simulação financeira comparativa (hipotética)
Cenário: aquisição de plantadeira de R$ 500.000 para ILPF.
- Financiamento bancário (hipótese): entrada de 20% e prazo de 6 anos, com custo financeiro anual hipotético que resulta em CET total aproximado de R$ 650.000 ao final.
- Consórcio (hipótese): sem entrada, taxa de administração total hipotética de 14% ao longo do grupo, seguros e taxas diversas levando o total a R$ 570.000–R$ 600.000, com risco de contemplação tardia. Se der lance de 20% no início, pode antecipar, mas aumenta o desembolso inicial.
- Capital próprio: desembolso à vista de R$ 500.000, sem custo financeiro explícito, mas com custo de oportunidade (perda de alternativa de uso do caixa).
Observação: os números acima são simulações genéricas para comparação didática. O CET real depende de taxas, prazos, seguros, tributos e fluxo de parcelas. Sempre peça o CET por escrito ao banco/administradora.
Riscos do projeto e como mitigar
- Clima e janela de plantio: diversificação ajuda, mas não elimina risco. Use seguro agrícola e calendário ajustado ao zoneamento; acompanhe a Conab para planejar janelas.
- Execução e manejo: falhas em água e cercas derrubam desempenho. Priorize infraestrutura e lotação compatível.
- Mercado: preços de grãos e boi variam; proteções via contratos e escalonamento de vendas ajudam. Para leitura de mercado pecuário, veja nossa análise em /artigo/preco-boi-gordo-recorde-outubro-2026.
- Caixa e endividamento: alinhe carência e amortização ao ciclo de receitas. Revise a cada safra e evite excesso de alavancagem.
- Conformidade ambiental: erros de licenciamento geram multas e travam crédito. Mantenha CAR e documentação em dia.
O que isso significa para o produtor
- ILPF é uma ferramenta para ampliar resultado com sustentabilidade e previsibilidade. Bem desenhada, melhora o uso da terra e dá alternativas de receita.
- O financiamento existe, mas exige projeto técnico sólido, garantias e disciplina de execução. Linhas do Plano Safra e do MCR são portas de entrada, enquanto o consórcio pode viabilizar máquinas ao longo do tempo.
- Quem opera com margens apertadas precisa tratar a ILPF como investimento de médio prazo. O pico de caixa do Ano 1 é alto; mitigue com implantação por etapas e crédito bem calibrado.
Próximos passos
- Valide o arranjo técnico com assistência qualificada (Embrapa/extensionistas) e monte um projeto com cronograma físico-financeiro claro.
- Sente com seu banco ou cooperativa para checar enquadramento no crédito rural e nos produtos do BNDES; peça o CET e simule diferentes prazos.
- Se máquinas não forem urgentes, avalie consórcio conforme regras do Banco Central. Planeje lances com folga de caixa.
- Monitore preços e custos com dados do Cepea/Esalq-USP e ajuste o plano a cada safra. Em caso de aperto no crédito, entenda o contexto macro — debatemos os sinais recentes em /artigo/reforma-agricola-credito-rural-em-queda.
Procure orientação especializada e avance com segurança técnica e financeira.
Perguntas frequentes
O que é ILPF e quais são os modelos possíveis?
A ILPF integra lavoura, pecuária e floresta no mesmo espaço, de forma simultânea ou em rotação. Os modelos mais comuns são ILP (lavoura-pecuária), IPF (pecuária-floresta) e ILPF (os três componentes), com desenhos adaptados ao solo, clima e objetivo zootécnico.
A ILPF funciona em pequena propriedade?
Sim, desde que o desenho seja adequado à escala e à mão de obra. Implantar por módulos (ex.: 20% da área por ano), priorizar água e cercas e usar serviços terceirizados de máquinas pode viabilizar a adoção em pequenas áreas.
Como posso financiar a implantação de um projeto ILPF?
As vias usuais são o crédito rural (custeio e investimento) conforme o MCR e os programas do Plano Safra, linhas do BNDES via bancos credenciados e, para máquinas e estruturas padronizadas, o consórcio. O banco avalia projeto, garantias e capacidade de pagamento.
Consórcio serve para financiar ILPF?
Consórcio não paga insumos ou custeio, mas é útil para adquirir máquinas e certas estruturas. É um autofinanciamento sem juros, com taxa de administração, e a contemplação pode ocorrer por sorteio ou lance, sem garantia de data.
Qual é o prazo de retorno típico da ILPF?
Depende do arranjo, do nível de degradação inicial e dos preços. Em geral, o Ano 1 concentra investimentos e o sistema tende a equilibrar o caixa a partir do Ano 2–3; a receita florestal costuma aparecer mais adiante, após desbastes.
Quais documentos o banco pede para crédito rural em projetos ILPF?
Projeto técnico com cronograma, orçamentos, CAR e eventuais licenças, comprovação de renda e garantias. Perfis familiares e empresariais têm exigências específicas; confirme com seu agente financeiro.
Fontes e referências
- Embrapa – Integração Lavoura-Pecuária-Floresta — Embrapa
- Banco Central – Crédito Rural (MCR) — Banco Central do Brasil
- Ministério da Agricultura – Plano Safra — Ministério da Agricultura e Pecuária
- BNDES – Apoio ao Agro — BNDES
- Banco Central – Consórcio — Banco Central do Brasil
- Lei nº 11.795/2008 – Lei do Consórcio — Planalto
- Cepea/Esalq-USP — Cepea/Esalq-USP
- Conab – Safras — Conab
Conteúdo informativo, produzido com apoio de inteligência artificial e revisado pelas diretrizes da política editorial. Não constitui recomendação de investimento.