 Agro
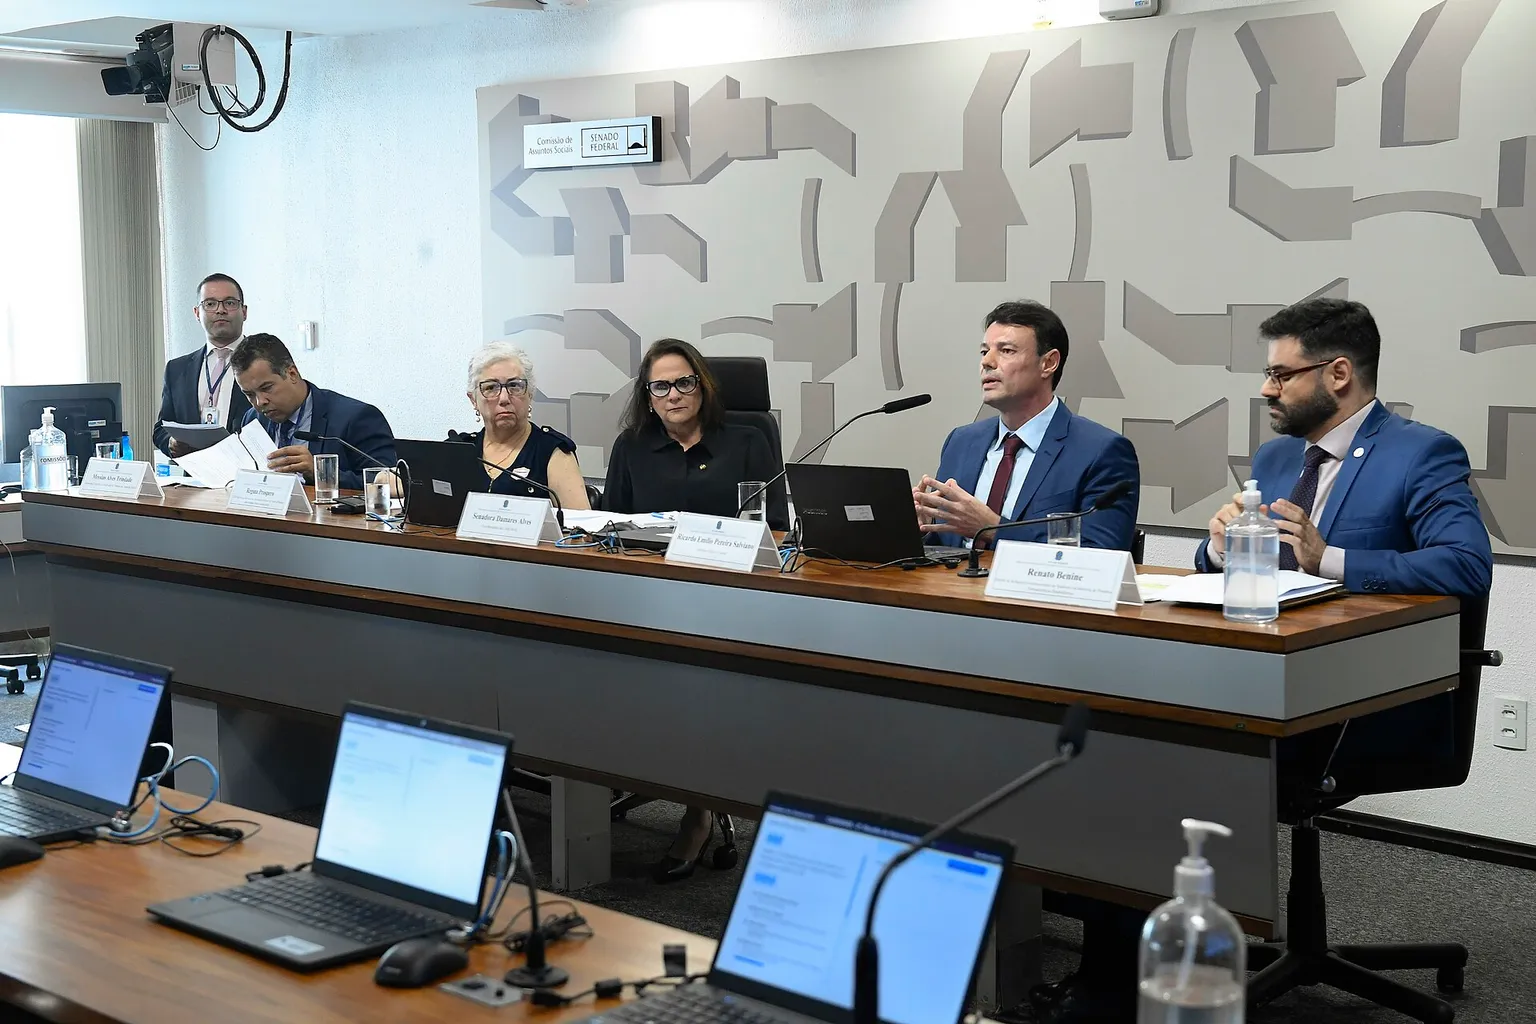
O Senado aprovou nesta terça-feira (17/11) a medida provisória que amplia o Plano Brasil Soberano 3 e abre R$ 22,6 bilhões em crédito para empresas afetadas pelo tarifaço — incluindo exportadores agropecuários, fornecedores e a cadeia de fertilizantes, segundo o Canal Rural. O movimento busca mitigar choques de custos e preservar competitividade, com potencial impacto direto no caixa de agroindústrias, tradings, cooperativas, revendas de insumos e elos logísticos.
O que foi aprovado e por que interessa ao agro
- A MP aprovada no Senado amplia o escopo do Plano Brasil Soberano 3 e abre crédito de R$ 22,6 bilhões.
- Beneficiários incluem exportadores do agro, fornecedores do setor e toda a cadeia de fertilizantes, conforme a reportagem.
- Objetivo: aliviar os impactos do tarifaço sobre custos e capital de giro, preservar emprego e evitar ruptura de cadeias críticas.
Na prática, o pacote pode reduzir a pressão de curto prazo sobre empresas que compram, processam ou exportam produtos do campo, além de agentes que abastecem o produtor com fertilizantes e defensivos. Em cadeias longas e intensivas em capital, o custo financeiro é peça-chave: oxigenar o caixa ajuda a manter prazos comerciais, repactuar dívidas com fornecedores e sustentar a operação na entressafra.
Quem pode se beneficiar no campo
A depender da regulamentação, o alcance inclui:
- Exportadores agropecuários: tradings, cooperativas e agroindústrias voltadas ao mercado externo.
- Fornecedores do agro: revendas, distribuidores e prestadores de serviços à produção.
- Cadeia de fertilizantes: misturadoras, distribuidores e logística dedicada ao insumo.
Ao incluir exportadores e a cadeia de insumos, a medida atua onde o crédito de giro pesa mais. Em exportação, há descasamento entre compra da safra, processamento, embarque e recebimento — estrutura que exige capital e seguros. No insumo, o financiamento do pré-plantio trava a agenda de entrega e a formação de pacotes comerciais.
Como isso conversa com o Plano Safra e o crédito rural
O pacote não substitui o crédito rural previsto no Manual de Crédito Rural (MCR) — que segue com suas regras de elegibilidade, finalidades e limites, sob supervisão do Banco Central. Ele também não invalida o Plano Safra, que organiza recursos e equalizações para custeio, investimento e comercialização.
O novo crédito tem natureza emergencial e setorial, voltada a mitigar impactos do tarifaço. Pode atuar como complemento: enquanto o MCR atende custeio/investimento elegíveis, o pacote pode sustentar o capital de giro de exportadores e fornecedores quando os custos sobem mais rápido do que a capacidade de repasse.
Capital de giro, investimento e risco de cadeia
- Capital de giro: redesenha prazos com fornecedores e clientes, dá fôlego para manter estoque estratégico (grãos, fertilizantes) e equaliza a curva de recebíveis.
- Investimento: mesmo quando o foco é giro, liberar pressão no caixa pode destravar aportes urgentes em manutenção, armazenagem, automação e eficiência energética.
- Risco de cadeia: fertilizantes e logística são elos sensíveis; rupturas encarecem o ciclo produtivo. Ao apoiar esses segmentos, a medida busca reduzir risco sistêmico.
Consórcio, crédito rural e linhas emergenciais: quando usar cada um
Sem entrar em taxas específicas, que variam por operação e instituição, vale comparar objetivos, previsibilidade e compromissos típicos de cada solução. Para fundamentos e regras do sistema de consórcios, consulte o Banco Central e a Lei do Consórcio. A ABAC também reúne dados setoriais.
| Ferramenta | Objetivo típico | Custo/Previsibilidade | Garantias/Compromissos | Prazo e Liquidez | Quando faz mais sentido |
|---|---|---|---|---|---|
| Crédito rural (MCR) | Custeio, investimento e comercialização elegíveis | Pode ter equalização; segue regras do MCR | Em geral, garantias reais e comprovação técnica | Prazos definidos por linha; liquidez na contratação | Produção, máquinas e estruturas enquadráveis no Plano Safra |
| Linha emergencial do Plano Brasil Soberano 3 | Capital de giro e mitigação de impactos do tarifaço | Condições a regulamentar; foco em alívio de caixa | Critérios setoriais; comprovação do impacto | Prioriza resposta rápida a choques; prazos a definir | Exportadores, fornecedores e cadeia de fertilizantes pressionados por custos |
| Consórcio | Formação de patrimônio (máquinas, veículos, energia solar, imóveis) | Sem juros; taxa de administração diluída | Sem endividamento bancário; regras de contemplação | Prazo longo; contemplação por sorteio/lance | Planejamento de aquisição com previsibilidade orçamentária |
O consórcio não substitui capital de giro; serve para planejar aquisições com previsibilidade e sem contratação de crédito tradicional. Já o crédito rural e as linhas emergenciais cobrem necessidades de caixa e investimento de curto/médio prazos.
Fertilizantes e fornecedores: por que o foco importa
Ao incluir a cadeia de fertilizantes, a MP mira um dos maiores determinantes de custo por hectare. Quando o insumo encarece e o fornecedor perde capacidade de financiar os prazos do produtor, a cadeia trava. Apoio ao capital de giro de misturadoras e distribuidores tende a:
- Sustentar prazos comerciais na pré-safra.
- Evitar cortes abruptos de crédito ao produtor na virada de estoque.
- Reduzir risco de desabastecimento regional.
Para o fornecedor, a linha pode permitir recompor estoques e alongar pagamentos a originadores e portos. Para o produtor, o efeito desejado é manter janela de compra e barganha.
Critérios, governança e execução
A efetividade depende da regulamentação: critérios de elegibilidade, instrumentos operacionais, instituições financeiras participantes e mecanismos de comprovação do impacto do tarifaço. Transparência, documentação e trilha de auditoria devem ser exigidos, com atenção a compliance e controles de crédito.
Do lado macro, as condições financeiras do mercado — afetadas por expectativas de inflação e decisões do Copom, acompanhadas no Relatório Focus — influenciam custo de oportunidade, apetite de risco e precificação de garantias, ainda que a linha tenha natureza emergencial.
O que isso significa para o produtor
- Mapeie sua exposição: se você compra fertilizantes a prazo via revendas, pergunte como a linha pode manter prazos e volumes na sua região.
- Ajuste o calendário de compras: antecipe cenários para pré-plantio. Se a revenda tiver fôlego de giro, as janelas podem melhorar.
- Revise contratos de barter e adiantamento de safra com tradings/cooperativas: exportadores com acesso ao pacote tendem a preservar estruturas de financiamento da produção.
- Separe caixa de giro de aquisição patrimonial: para máquinas, veículos e energia solar, avalie consórcio como ferramenta de planejamento, evitando pressionar linhas de capital de giro.
- Tenha documentação pronta: notas, contratos de fornecimento, comprovantes de exportação/embarque, estoques e cronograma de recebíveis — isso acelera análise quando as regras saírem.
Para aprofundar o contexto recente do crédito no campo, veja nossas apurações: Crédito rural cai 19,5% e soma R$ 149,1 bi na 26/27, crédito rural da Caixa é suspenso após avanço de atrasos e o risco sistêmico levantado na taxação de LCA e CRA.
Três casos práticos
- Cooperativa exportadora: usa a linha emergencial para alongar prazos com produtores, manter adiantamentos de safra e estabilizar custos logísticos até o recebimento externo.
- Revenda de insumos: recompõe estoque de NPK e renegocia com fornecedores, preservando prazos de 30–120 dias ao produtor, com controle mais rigoroso de crédito e garantias de performance.
- Armazém e esmagadora: com capital de giro reforçado, mantêm operação e manutenção sem descasar pagamentos a produtores, evitando venda forçada em pico de colheita.
Consórcio no planejamento de máquinas e energia
Consórcio é um mecanismo associativo, sem juros, regido pela Lei do Consórcio, em que a taxa de administração é diluída no tempo. Para bens do agro — tratores, colhedoras, caminhões e até soluções de energia solar — ele reduz a pressão sobre o caixa de giro e permite programar aquisições com previsibilidade, enquanto o produtor reserva o crédito bancário para operações que exijam liquidez imediata. O Banco Central detalha regras e boas práticas; a ABAC traz estatísticas e educação financeira do setor. A BS Finances, representante autorizada da BB Consórcios, pode orientar na estruturação de cotas aderentes ao fluxo da fazenda.
Próximos passos
- Acompanhe a regulamentação da MP para confirmar elegibilidade, limites, prazos e documentação exigida. A referência oficial está no Canal Rural.
- Converse com sua cooperativa, tradings e fornecedores sobre como pretendem acessar a linha e que efeitos trazerão a prazos e volumes.
- Estruture um plano de caixa por cenários: com e sem melhoria de prazos; inclua alternativas como MCR/Plano Safra para custeio elegível e consórcio para máquinas/energia.
- Monitore decisões do Copom e expectativas no Focus para balizar o custo de oportunidade do seu endividamento.
Perguntas frequentes
O que é o Plano Brasil Soberano 3 e o que mudou com a MP aprovada no Senado?
É um conjunto de medidas de crédito e apoio a setores estratégicos. A MP aprovada amplia seu alcance e abre R$ 22,6 bilhões para empresas afetadas por tarifaço, incluindo exportadores agropecuários, fornecedores e a cadeia de fertilizantes, segundo o Canal Rural.
Produtores rurais pessoa física podem acessar diretamente o crédito do Plano Brasil Soberano 3?
A notícia destaca exportadores, fornecedores e a cadeia de fertilizantes como beneficiários. A participação do produtor pessoa física dependerá da regulamentação e de como cooperativas, tradings e revendas repassarão condições via prazos e programas próprios.
Qual a diferença entre esse crédito e o crédito rural do Plano Safra?
O crédito rural segue as regras do MCR e do Plano Safra, com finalidades como custeio, investimento e comercialização. O crédito do Plano Brasil Soberano 3 é emergencial e setorial, voltado a mitigar impactos do tarifaço sobre capital de giro de exportadores e fornecedores.
Como provar que minha empresa foi afetada pelo tarifaço para acessar a linha?
A MP ainda precisa de regulamentação que definirá critérios de elegibilidade e comprovação. Em geral, organize contratos, notas fiscais, histórico de custos e evidências de aumento de despesas diretamente ligado ao tarifaço.
Consórcio pode substituir capital de giro para a fazenda?
Não. Consórcio é indicado para planejar aquisição de bens (máquinas, veículos, energia solar, imóveis), sem juros e com taxa de administração. Capital de giro depende de linhas de crédito específicas ou de negociações com fornecedores e clientes.
Quando decidir entre crédito emergencial, crédito rural e consórcio?
Use crédito emergencial para choques de caixa ligados ao tarifaço. Recorra ao crédito rural para custeio/investimento elegíveis. Considere consórcio para programar compras patrimoniais, preservando o caixa de giro.
Fontes e referências
- Senado aprova MP com R$ 22,6 bilhões em crédito para empresas afetadas por tarifaço — Canal Rural
- Banco Central — Crédito Rural (MCR) — Banco Central do Brasil
- Banco Central — Consórcio — Banco Central do Brasil
- Lei nº 11.795/2008 (Lei do Consórcio) — Planalto
- Ministério da Agricultura — Plano Safra — Ministério da Agricultura e Pecuária
- ABAC — Associação Brasileira de Administradoras de Consórcios — ABAC
- Banco Central — Copom — Banco Central do Brasil
- Banco Central — Relatório Focus — Banco Central do Brasil
Conteúdo informativo, produzido com apoio de inteligência artificial e revisado pelas diretrizes da política editorial. Não constitui recomendação de investimento.