 Agro
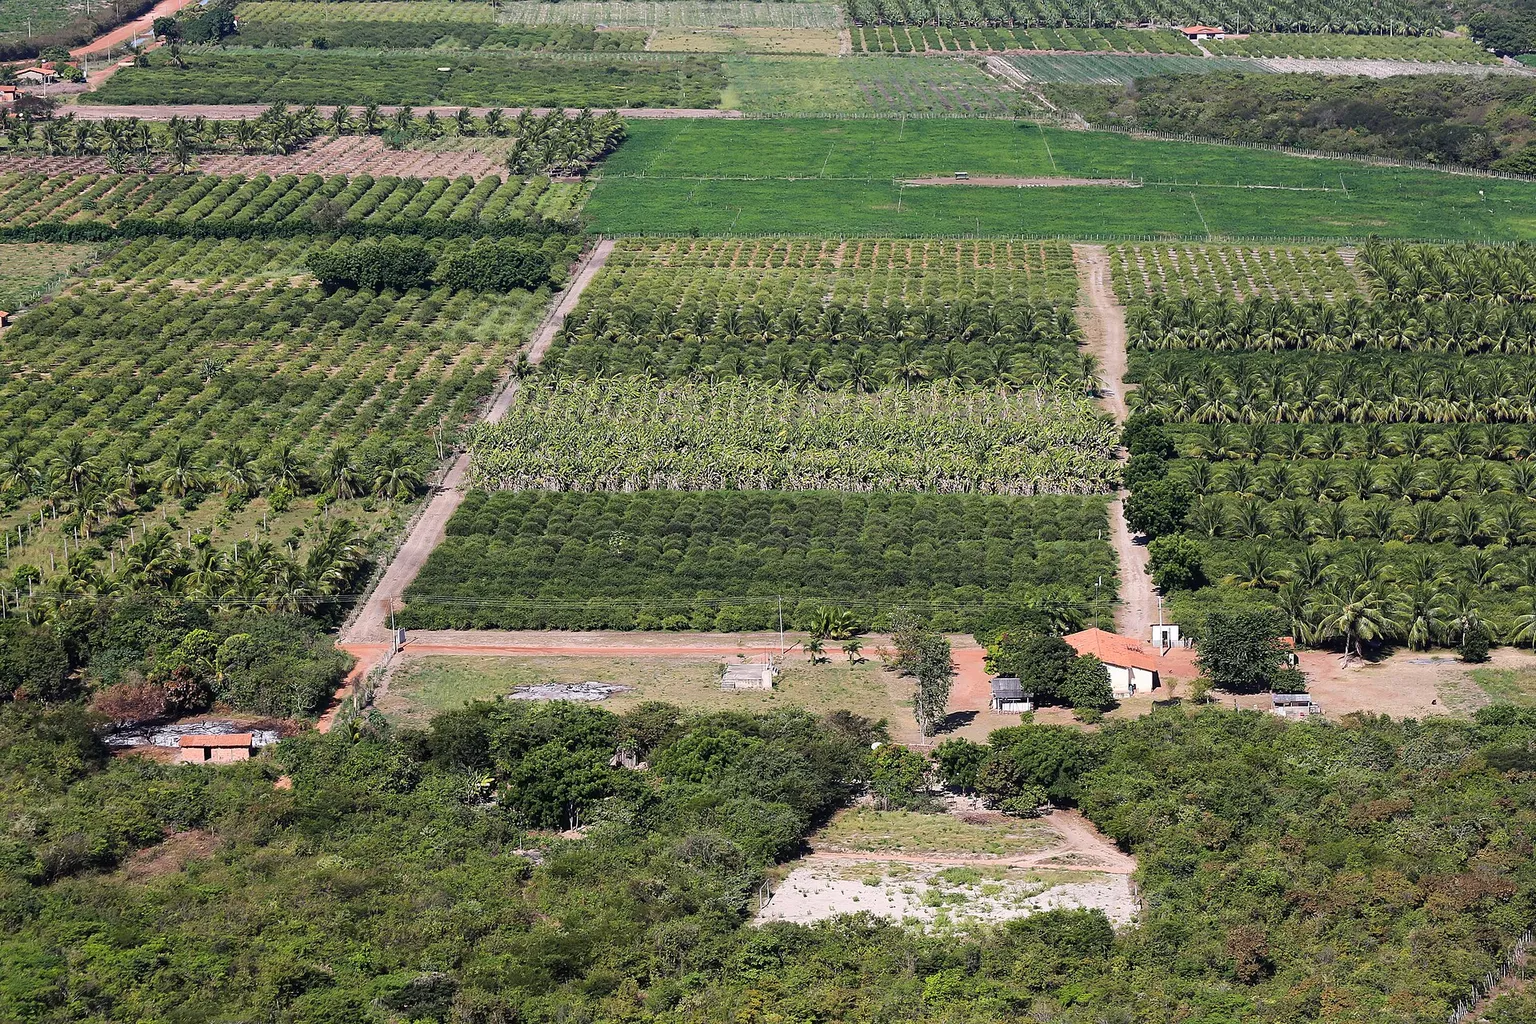
Nesta segunda-feira (16/11), uma reportagem acendeu um sinal de alerta sobre a prática de “fazendas fantasmas” e possíveis fraudes que somariam R$ 256 bilhões no agronegócio brasileiro, segundo o Guararema News. O caso importa porque pode afetar a concessão de crédito rural regrado pelo MCR do Banco Central, a confiança de compradores e seguradoras e a rotina de compliance de produtores e empresas, com reflexos imediatos em prazos, custos e exigências documentais.
O que se sabe sobre as “fazendas fantasmas”
A expressão “fazendas fantasmas” descreve propriedades inexistentes ou infladas em área/produção, usadas para dar aparência de lastro a operações que exigem comprovação de capacidade produtiva, documentação fundiária ou garantias. A reportagem do Guararema News aponta um volume de fraudes em torno de R$ 256 bilhões, número que, se confirmado por investigações, teria potencial de contaminar a percepção de risco no crédito e nas cadeias de suprimentos do campo.
Não há, até aqui, detalhamento oficial público sobre a lista de operações, a geografia do problema ou o recorte por cultura. O efeito imediato, porém, é previsível: bancos, seguradoras, tradings e cerealistas tendem a apertar os filtros de validação cadastral, georreferenciamento e comprovação de produção — e o produtor regular verá novas camadas de exigência ao buscar financiamento, vender grãos ou contratar seguro rural.
Por que isso ameaça o crédito rural e o Plano Safra
O crédito rural tem regras específicas no Manual de Crédito Rural (MCR), que estabelecem objetivos, finalidades, vedações e exigências, inclusive de garantias e documentação. Se o mercado suspeita de lastros artificiais, o reflexo tende a ser:
- Mais diligência prévia antes de liberar recursos de custeio e investimento;
- Checagem geoespacial e cruzamento de registros (CAR, matrícula, CAF/DAP, CCIR, ITR);
- Prazos maiores de análise e maior taxa de exigência de garantias reais ou fianças;
- Eventual postergação de operações de barter e CPRs enquanto documentos são revisados.
No lado público, o Ministério da Agricultura coordena as diretrizes do Plano Safra, mas a execução passa por agentes financeiros e instrumentos privados. Qualquer suspeita ampla de fraude muda a régua de risco e, por consequência, o apetite dos agentes. Isso pode se somar a discussões recentes sobre restrições de funding e regras bancárias, tema que já analisamos em /artigo/credito-rural-banco-do-brasil-regras e na queda do funding privado em /artigo/credito-via-lca-queda-ms-71-3.
Onde o risco aparece na prática da porteira para dentro e para fora
O risco de “fazendas fantasmas” emerge quando a documentação e a realidade de campo não batem. Exemplos práticos na rotina do agro:
- Matrícula desatualizada, sobreposição de áreas ou ausência de georreferenciamento da propriedade;
- CAR descritivo sem polígono condizente com o que se planta/declara colher;
- Produção declarada acima da capacidade física da área (ex.: rendimento médio incompatível com histórico ou clima);
- Uso de notas de terceiros para lastrear volume inexistente, misturando grão de fora;
- CPR física sem lastro, não conciliada com mapas de colheita, romaneios e comprovantes de entrega;
- Cadastro do produtor com divergências entre CPF/CNPJ, endereço fiscal e localização da área produtiva;
- Intermediações com pessoas físicas/jurídicas de fachada, criadas para “empilhar” papéis.
A partir dessa lista, fica claro por que bancos, seguradoras e tradings vão intensificar:
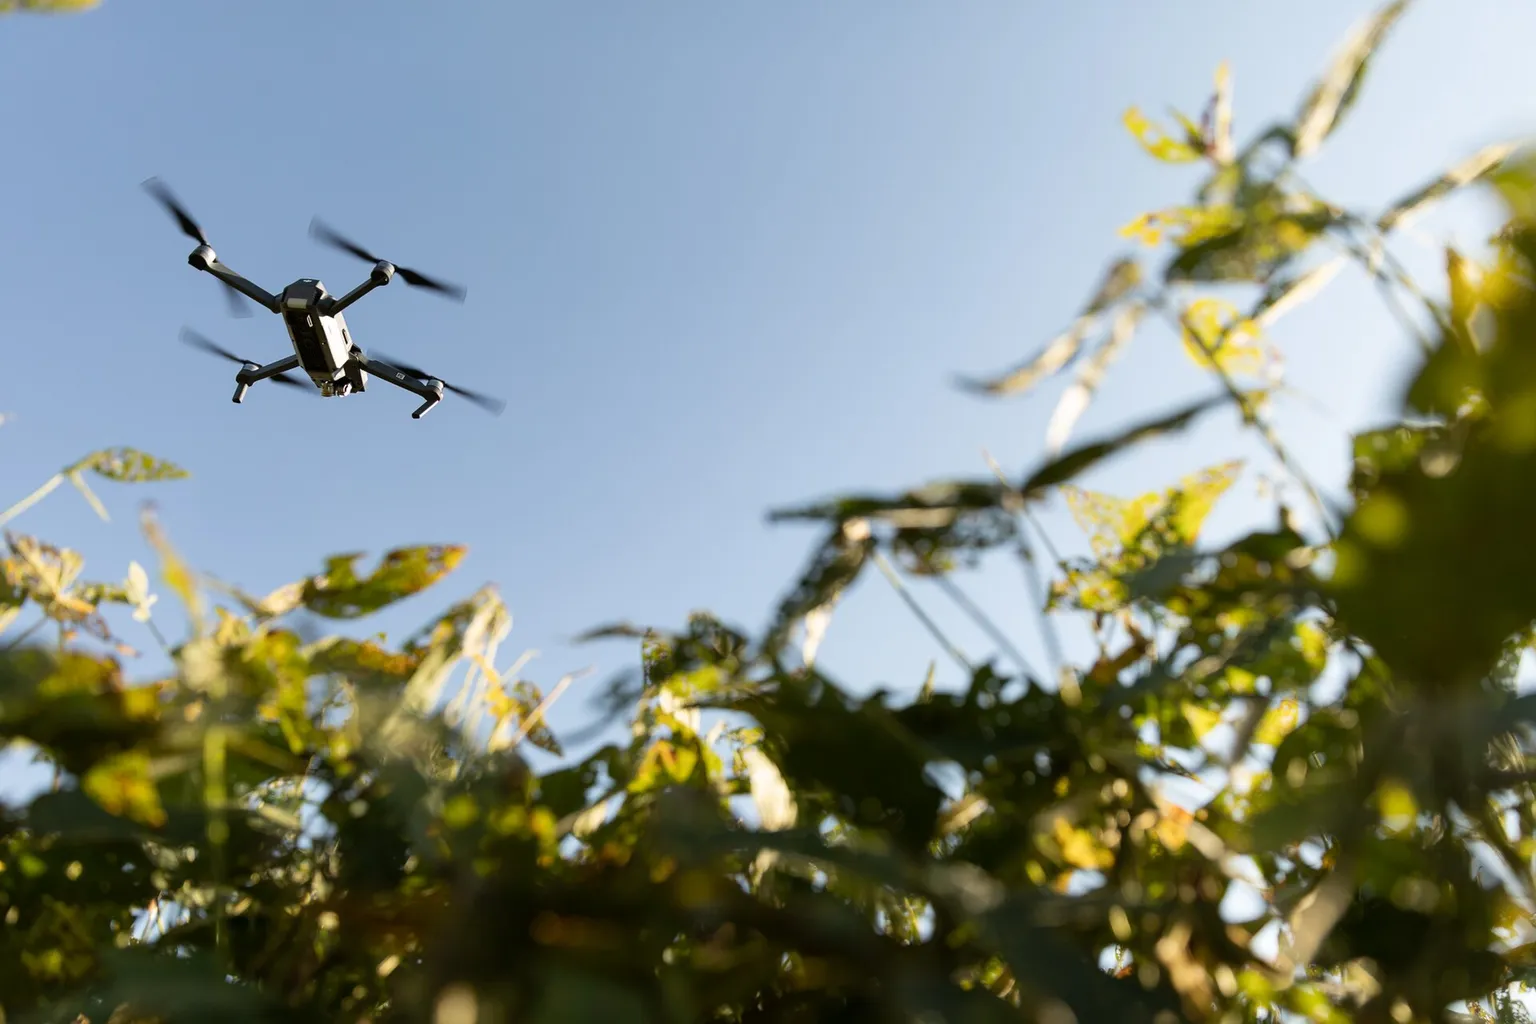
- Vistorias in loco e por imagens de satélite/drones;
- Cruzamento automático de CAR, matrícula, CCIR e ITR;
- Checagem de consistência entre produtividade média regional e a produção revendida;
- Exigência de contratos formais e digitalização de fluxos (CPR eletrônica, NFe, integração com ERPs/cooperativas).
Entidades do setor, como a CNA, historicamente defendem a segurança jurídica e o fortalecimento de instrumentos que deem previsibilidade ao produtor. O ponto é que fraudes de grande escala contaminam justamente essa previsibilidade ao elevar o custo de transação para todos.
Impacto imediato: crédito mais demorado, seguro mais criterioso, liquidez pontual travada
No curtíssimo prazo, a reação típica do mercado inclui:
- Reanálise de carteiras e suspensão temporária de novas linhas para clientes com documentação frágil;
- Seguradoras apertando o questionário de subscrição de seguro agrícola e patrimonial;
- Tradings e cerealistas exigindo dossiês mais robustos antes de fechar contratos forward ou barter;
- Auditorias internas nos agentes financeiros para blindar a concessão enquadrada no MCR.
Esse aperto ocorre mesmo sem mudança de regra formal. É o mecanismo de defesa diante de assimetria de informação. O nível de aperto tenderá a se calibrar conforme avançarem investigações e à medida que o mercado consiga separar o joio do trigo — isto é, isolar as operações realmente problemáticas.
Outro vetor a monitorar é o custo financeiro geral da economia, guiado por decisões do Copom do Banco Central. Ainda que o crédito rural tenha balizas próprias, o prêmio de risco sistêmico pode pressionar spreads, reforçando a necessidade de dossiês impecáveis por parte do produtor.
Consórcio no agro: onde entra, onde não entra e por que o risco é diferente
O consórcio não é crédito: é uma compra programada em grupo, regulada pela Lei 11.795/2008 e supervisionada pelo Banco Central. No agro, é comum para máquinas, veículos, caminhões, implementos e sistemas de energia solar. Também pode ser usado para imóveis, inclusive rurais, conforme regras do grupo.
Por que o risco de “fazenda fantasma” é diferente no consórcio? Em bens móveis (máquinas, veículos, placas solares), a garantia principal costuma ser o próprio bem adquirido; a análise não depende do lastro produtivo da área. Em consórcio de imóvel rural, há verificação cartorial da matrícula e das condições legais do bem. Ou seja, a fraude baseada em uma área “que não existe” encontra mais barreiras documentais diretas quando a própria matrícula é o objeto de análise.
A ABAC mantém orientações gerais de boas práticas para participantes. E o Banco Central reforça, em sua página de consórcios, os direitos e deveres dos consorciados, bem como a necessidade de ler o regulamento do grupo.
A BS Finances, especialista em consórcio e representante autorizada da BB Consórcios, acompanha o tema pela ótica de governança de risco de bens no campo, reforçando a importância de documentação idônea em qualquer modalidade de aquisição.
Consórcio x crédito rural x compra à vista: como o risco aparece
| Aspecto | Crédito rural bancário (MCR) | Consórcio de máquinas/veículos | Compra à vista (com documentação) |
|---|---|---|---|
| Exigência sobre a fazenda | Forte: comprovar área, capacidade produtiva, garantias conforme MCR | Baixa: foco no bem; não depende do lastro produtivo da propriedade | Média: notas, origem do recurso e documentação fiscal do produtor |
| Risco de “fazenda fantasma” | Alto, se a análise depender de lastro de produção/área | Baixo em bens móveis; em imóvel rural, checagem da matrícula | Baixo, se houver comprovantes e origem claros |
| Velocidade de contratação | Moderada a lenta, com vistorias e diligência | Moderada, conforme regras do grupo e contemplação | Rápida, se documentação estiver em ordem |
| Custo típico | Define-se por funding, garantias e risco | Taxa de administração, fundo de reserva/seguros; sem juros | Sem custo financeiro, mas com impacto de caixa |
| Regulação aplicável | MCR do BC | Lei do Consórcio + BC Consórcios | Regras fiscais e comerciais gerais |
Checklist de documentação e validações para atravessar a onda
Produtor regular pode e deve transformar a exigência extra em vantagem competitiva. Um dossiê robusto reduz prazos e conversa com o apetite de risco do financiador, da trading e da seguradora. Checklist prático:
- Matrícula atualizada do imóvel rural (certidão de inteiro teor) e cadeia dominial clara;
- Georreferenciamento averbado na matrícula quando aplicável e polígono coerente com o CAR;
- CAR ativo e compatível com a área efetivamente explorada; retificações protocoladas quando necessárias;
- CCIR e ITR quitados; documentação fundiária organizada (posse/propriedade, arrendamentos, comodatos, parceria);
- CAF/DAP vigente para quem opera políticas que exigem cadastro específico;
- Licenças ambientais e autorizações locais quando aplicáveis à atividade;
- Mapas de plantio e colheita, romaneios, notas fiscais eletrônicas de insumos e de venda;
- Registros digitais de produção (telemática de máquinas, imagens de satélite/drones, aplicativos de manejo);
- CPRs e contratos formalizados (preferencialmente eletrônicos), com parâmetros técnicos coerentes;
- Comprovante de energia instalada e projetos no caso de aquisição de sistemas fotovoltaicos por consórcio;
- Relacionamento com cooperativas e cerealistas com histórico documentado de entregas.
Mantendo esses itens em ordem, o produtor reduz ruído e evita ser penalizado por um problema que nasceu longe de sua porteira.
O que isso significa para o produtor
- Prepare-se para mais perguntas: leve dossiê completo para reuniões com bancos, tradings e seguradoras.
- Antecipe vistorias: disponibilize imagens e relatórios de produção para acelerar a validação.
- Reforce contratos: formalize arrendamentos, parcerias e operações de barter/CPR; fuja do “boca a boca”.
- Diversifique instrumentos: para bens de capital, o consórcio pode ser alternativa de organização de caixa, com outra lógica de risco e regulação.
- Revise cadastros: mantenha CAR, CCIR, ITR, CAF/DAP atualizados e coerentes entre si.
- Monitore custos: se spreads subirem com o aumento de diligência, reavalie cronogramas de investimento e capital de giro.
Para quem acompanha temas de funding e regras bancárias, nossas análises de contexto ajudam a compor o quadro: /artigo/reforma-agricola-credito-rural-em-queda e /artigo/credito-rural-banco-do-brasil-regras.
Como o mercado deve reagir nos próximos meses
O padrão histórico em casos de suspeita ampla é o seguinte:
- Reação defensiva no curto prazo: intensificação das checagens e “pausas técnicas” em operações sensíveis.
- Segmentação de risco: clientes com dossiês sólidos voltam a contratar com mais fluidez; casos cinzentos seguem represados.
- Normalização condicionada: conforme investigações avancem e controles se padronizem, prazos tendem a ceder.
No caminho, espere mais tecnologia embarcada no compliance: imagens satelitais de alta frequência, integração automática de cadastros e validação cruzada de produtividade. A curva de aprendizado será custosa, mas tende a deixar a cadeia mais imune a fraudes estruturadas.
Próximos passos e pontos de atenção
- Investigações: acompanhar desdobramentos do caso reportado pelo Guararema News.
- Regras e guias: observar comunicados do Banco Central (MCR) e do Ministério da Agricultura/Plano Safra.
- Consórcio: consultar a página do BC e a Lei dos Consórcios ao planejar aquisição de bens.
- Agenda macro: acompanhar decisões do Copom que influenciam o custo financeiro amplo.
Em síntese: a suspeita de “fazendas fantasmas” eleva a barra de comprovação no agro. Para o produtor que faz o certo, a resposta é método: documento, tecnologia e contrato. A fase é de mais papel, mais satélite e menos improviso. Quem se adiantar a isso atravessa a maré com menos atrito e mais previsibilidade.
Perguntas frequentes
O que são “fazendas fantasmas” no agro?
São propriedades inexistentes ou com informações infladas de área/produção usadas para dar aparência de lastro a operações que exigem comprovação fundiária ou de capacidade produtiva. O objetivo é fraudar concessões, seguros ou contratos que pressupõem uma fazenda real e produtiva.
Como as fazendas fantasmas afetam o crédito rural?
Elas aumentam a percepção de risco dos agentes financeiros e podem levar a mais exigências de documentos, vistorias e cruzamentos de dados. O resultado prático costuma ser prazo maior de análise, reforço de garantias e, em alguns casos, suspensão temporária de operações até saneamento cadastral.
O consórcio sofre o mesmo risco de ‘fazenda fantasma’?
Em consórcio de bens móveis (máquinas, veículos, energia solar), o foco é o próprio bem, o que reduz a relevância do lastro da fazenda. Em consórcio de imóvel rural, há checagem cartorial da matrícula do bem, o que cria barreiras diretas a fraudes ligadas a propriedades inexistentes.
Quais documentos ajudam a provar a existência e regularidade da fazenda?
Matrícula atualizada, georreferenciamento averbado, CAR coerente com a área explorada, CCIR e ITR em dia, além de contratos de posse/arrendamento, mapas de plantio/colheita e notas fiscais. Relatórios de telemetria e imagens de satélite/drones reforçam a evidência de produção.
Como bancos e tradings verificam propriedades e produção?
Combinam vistorias in loco e ferramentas de validação remota (satélite/drones), cruzam CAR, matrícula, CCIR e ITR, e conferem consistência entre produtividade média regional e volumes contratados. Também exigem contratos formais e integração de documentos fiscais eletrônicos.
Sou produtor regular; o que fazer agora para não ser penalizado?
Monte um dossiê completo, atualize cadastros (CAR, CCIR, ITR, CAF/DAP), formalize contratos e digitalize evidências de produção. Leve esse pacote pronto para bancos, tradings e seguradoras: isso reduz prazos, dúvidas e custos associados à percepção de risco geral.
Fontes e referências
- Fazendas fantasmas acendem alerta para fraudes de R$ 256 bilhões no agronegócio brasileiro — Guararema News
- Banco Central — Crédito Rural (MCR) — Banco Central do Brasil
- Ministério da Agricultura — Plano Safra — Ministério da Agricultura e Pecuária
- Banco Central — Consórcio — Banco Central do Brasil
- Lei nº 11.795/2008 (Lei do Consórcio) — Planalto
- ABAC — Associação Brasileira de Administradoras de Consórcios — ABAC
- CNA — Confederação da Agricultura e Pecuária do Brasil — CNA
- Banco Central — Copom — Banco Central do Brasil
Conteúdo informativo, produzido com apoio de inteligência artificial e revisado pelas diretrizes da política editorial. Não constitui recomendação de investimento.