 Agro
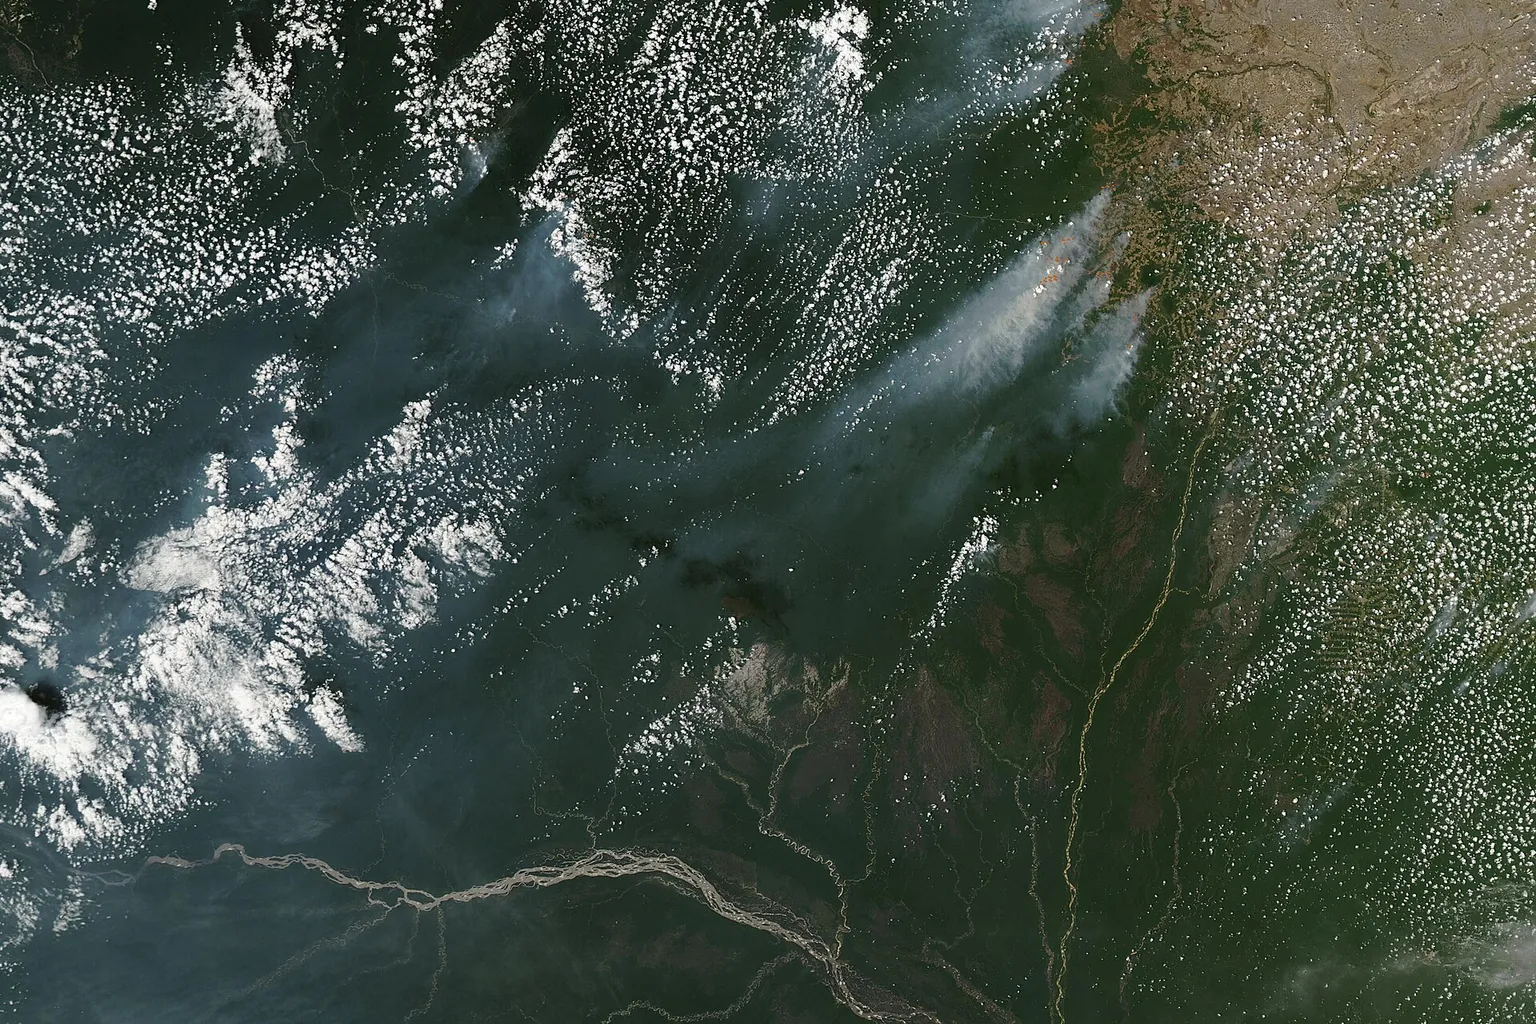
A Amazônia voltou ao centro do radar do crédito no agro. Uma apuração aponta que R$ 39,7 milhões em crédito rural financiaram fazendas localizadas dentro de terras indígenas na região, segundo reportagem publicada nesta quarta-feira (18) (leia aqui). O caso, se confirmado, abre uma frente delicada: expõe vulnerabilidades de checagem fundiária e socioambiental nas operações de crédito rural, afeta a percepção de risco na carteira da Amazônia Legal e pode acelerar mudanças operacionais em bancos, cooperativas e tradings que financiam a produção.
O que se sabe até agora
- A reportagem relata que recursos de crédito rural, somando R$ 39,7 milhões, foram contratados por fazendas instaladas dentro de terras indígenas na Amazônia. O conteúdo não detalha o período exato, as instituições envolvidas, o tipo de linha de crédito ou a distribuição por estados — pontos que ainda precisam ser esclarecidos na íntegra da apuração (fonte).
- Mesmo sem a radiografia completa, a natureza do achado — crédito rural operando em áreas com restrição constitucional — é, por si, um gatilho para auditorias, questionamentos jurídicos e reforço de controles de georreferenciamento e compliance.
Em paralelo, vale lembrar que o Manual de Crédito Rural (MCR), do Banco Central, condiciona as operações a uma série de exigências técnicas, documentais e socioambientais. O arcabouço prevê a diligência de regularidade fundiária e ambiental, conforme a modalidade e o uso do recurso (MCR, BC).
Por que isso importa para o crédito rural
O crédito rural é um instrumento de política agrícola e de financiamento da produção. Ao envolver áreas sensíveis — como terras indígenas, unidades de conservação ou zonas embargadas —, a operação deixa de ser apenas financeira e passa a carregar risco jurídico e reputacional. Isso tem efeitos em cadeia:
- Reforço de exigências de documentação fundiária e de validação de coordenadas geográficas no ato da contratação.
- Potencial revisão de carteiras e de garantias lastreadas em imóveis com conflito dominial.
- Possível suspensão de novas liberações até saneamento cadastral, em casos identificados como irregulares.
- Estresse adicional em um ciclo já apertado de funding e risco no agro, com produtores reclamando de travas e maior seletividade na análise de crédito.
O MCR oferece diretrizes, mas a execução cotidiana depende de políticas internas de risco e de conformidade das instituições financeiras e cooperativas de crédito. A tendência, após um episódio desse tipo, é o endurecimento de checagens, o que pode alongar prazos, exigir documentos complementares e elevar custos de transação — principalmente em áreas da Amazônia Legal. Para entender as bases normativas que regem o crédito, consulte o repositório do Banco Central (MCR).
No front de política agrícola, o Plano Safra permanece como guarda-chuva das linhas equalizadas e orientadas ao produtor, mas o caso evidencia que volume de recursos não substitui a necessidade de conformidade territorial e socioambiental. Informações oficiais e programas vigentes estão reunidos no portal do Ministério da Agricultura (Plano Safra).
O que pode acontecer a seguir
- Auditorias internas e externas: instituições tendem a reprocessar bases geoespaciais de contratos, cruzando polígonos de imóveis com os limites oficiais de terras indígenas e outras áreas protegidas.
- Revisão regulatória e de manuais operacionais: bancos podem atualizar checklists, exigir mapas georreferenciados assinados e intensificar vistorias in loco.
- Ações de cobrança e reclassificação: operações atreladas a áreas com impedimento legal podem ser reclassificadas, renegociadas, suspensas ou sofrer aceleração de vencimento, conforme contrato e legislação.
- Efeito de contágio: tradings, indústrias e compradores institucionais podem reforçar cláusulas de sustentabilidade e rastreabilidade para mitigar risco de sanções e restrições de mercado.
No plano macro, a evolução de juros e expectativas influencia o apetite de crédito e o custo financeiro, ainda que o núcleo do caso seja fundiário. O acompanhamento das decisões do Copom e das expectativas do Relatório Focus ajuda a compor o quadro de custo de capital e disposição ao risco no agronegócio (Copom, Focus).
Impacto prático para produtores na Amazônia Legal
Para o produtor que opera ou pretende operar perto de áreas sensíveis, a mensagem é inequívoca: sem lastro documental robusto, o crédito encarece, atrasa — e pode não sair. Alguns pontos práticos:
- Dominialidade e cadeia de títulos: mantenha atualizados a matrícula, georreferenciamento e a cadeia dominial da propriedade.
- Geografia primeiro: valide os polígonos do imóvel nas bases oficiais de terras indígenas e outras áreas protegidas antes de submeter qualquer operação.
- CAR e condicionantes ambientais: além do registro, acompanhe pendências e exigências; documentos inconsistentes travam crédito.
- Projeto e finalidade: detalhe a aplicação do recurso (custeio, investimento, máquinas, energia), com croquis e coordenadas, reduzindo dúvida na análise.
- Evidência de uso lícito: registros fotográficos georreferenciados, notas e laudos de assistência técnica dão segurança adicional.
Consórcio é alternativa de investimento — com limites e cuidados
Em ciclos de crédito mais seletivo, o consórcio reaparece como alternativa para aquisição planejada de máquinas, veículos e energia solar. Trata-se de autofinanciamento coletivo, regulado pelo Banco Central e pela Lei nº 11.795/2008 (BC — Consórcio; Lei do Consórcio). A modalidade não depende do orçamento do Plano Safra e não tem juros, mas cobra taxa de administração e segue regras próprias de contemplação e garantias. Para dados setoriais e boas práticas, a ABAC reúne publicações e orientações (ABAC).
Atenção, porém: consórcio não “regulariza” área nem autoriza atividade proibida. Se a fazenda estiver total ou parcialmente em área com restrição legal, a instalação de um bem (por exemplo, um sistema fotovoltaico ou uma estrutura fixa) continuará sujeita ao mesmo crivo jurídico e ambiental. O que muda é a fonte do recurso (poupança do grupo) e o fluxo de pagamento, não o dever de conformidade.
A BS Finances, especialista em consórcio e representante autorizada da BB Consórcios, acompanha a discussão e reforça que o planejamento de aquisição via consórcio deve caminhar junto com a verificação fundiária e socioambiental do imóvel onde o bem será utilizado.
Crédito rural x consórcio: diferenças essenciais para investimentos no agro
| Aspecto | Crédito rural | Consórcio |
|---|---|---|
| Fonte dos recursos | Recursos direcionados/públicos e livres, conforme MCR | Autofinanciamento do grupo de consorciados |
| Normas aplicáveis | Manual de Crédito Rural, políticas do agente financeiro (BC — MCR) | Lei nº 11.795/2008 e regulamentação do BC (Lei; BC — Consórcio) |
| Finalidade típica no agro | Custeio, investimento, comercialização (linhas específicas) | Aquisição planejada de bens (máquinas, veículos, energia solar, imóveis) |
| Liberação de recursos | Conforme análise, garantias e plano técnico; pode haver equalização | Carta de crédito após contemplação (sorteio/lances) |
| Garantias | Variam por linha; podem incluir hipoteca, penhor, aval | Definidas pela administradora no ato da contemplação |
| Exigências socioambientais | Checagens fundiárias/ambientais e de localização do projeto | Exigências legais do local de uso/instalação do bem continuam a valer |
| Adequação a áreas sensíveis | Operações podem ser negadas ou suspensas se houver impedimento legal | Uso do bem também fica impedido onde a lei não permitir |
| Custo | Juros + eventuais tarifas/seguros; condições variam | Taxa de administração; sem juros; custos variam por grupo |
| Previsibilidade | Depende de aprovação e funding do agente | Planejamento de longo prazo; contemplação não é imediata |
O que isso significa para o produtor
- Não terceirize o risco fundiário: apresente, já no primeiro contato, documentos dominiais, mapa do imóvel e croqui do projeto com coordenadas. Isso acelera a análise e reduz retrabalho.
- Mapeie conflitos: se houver sobreposição com terra indígena, UC ou embargo, busque orientação jurídica antes de pedir crédito ou aderir a um consórcio para bens a serem instalados no local.
- Diversifique o planejamento financeiro: combine fontes (capital próprio, vendas antecipadas, barter, consórcio) para não ficar refém de uma única porta. Lembre-se de que conformidade é requisito em qualquer rota.
- Invista em assistência técnica: laudos bem feitos, com evidências e georreferenciamento, melhoram a “bancabilidade” do projeto e ajudam a separar o joio do trigo.
- Monitore a pauta regulatória: mudanças no MCR, em políticas de compras de tradings e exigências de rastreabilidade podem afetar preço, acesso a crédito e prazos de entrega de máquinas.
Mercado, risco e preço: o encadeamento possível
Episódios que combinam crédito e conflito territorial na Amazônia costumam gerar três reações simultâneas:
- Canais de crédito mais seletivos na região, com análise reforçada e, em alguns casos, recusa preventiva até prova inequívoca de regularidade.
- Compradores institucionais revisam cláusulas de due diligence, afetando prazos de pagamento e exigindo documentação adicional do fornecedor.
- Pressão sobre spreads e custos de transação, refletindo tempo extra de análise e maior consumo de capital regulatório pelas instituições.
Para quem vende máquinas e soluções de energia, o recado é similar: prepare o dossiê do cliente e do local de instalação. Em planos com recursos próprios (como consórcio), o fluxo financeiro pode ser mais previsível, mas o compliance territorial continua sendo o fiel da balança.
Contexto recente e leituras relacionadas
Casos de fraude e documentação frágil no agro já vinham acendendo alertas, com potenciais impactos sobre inadimplência e oferta de crédito. Para aprofundar:
- Fazendas fantasmas expõem fraude no crédito rural e cobram reação (/artigo/fraude-no-credito-rural-fazendas-fantasmas)
- URGENTE: Inadimplência no crédito rural bate recorde e acende alerta jurídico (/artigo/inadimplencia-no-credito-rural-recorde)
- URGENTE: Crédito rural cai 19,5% e soma R$ 149,1 bi na 26/27 (/artigo/credito-rural-cai-19-5-149-1-bi-safra-2026-27)
Próximos passos
- Acompanhar desdobramentos oficiais da apuração e eventuais manifestações de órgãos federais e estaduais.
- Monitorar possíveis notas técnicas e revisões operacionais de agentes financeiros e cooperativas que atuam na Amazônia Legal.
- Preparar dossiês fundiários e ambientais de propriedades em áreas sensíveis; antecipar dúvidas técnicas do agente financeiro.
- Para investimentos planejados (máquinas, veículos, energia), avaliar cronograma via consórcio, alinhado ao calendário produtivo — sem abrir mão da verificação territorial e ambiental.
No curto prazo, a palavra de ordem é previsibilidade: quem comprovar, com precisão cartorial e geográfica, que produz fora de áreas com impedimento legal, seguirá tendo mais portas abertas — e mais rápido. O oposto também vale.
Perguntas frequentes
É permitido contratar crédito rural em terras indígenas?
Terras indígenas são áreas da União com usufruto exclusivo dos povos indígenas e possuem restrições constitucionais. Operações de crédito vinculadas a atividades em áreas com impedimento legal tendem a ser negadas, suspensas ou reclassificadas. A elegibilidade depende da regularidade dominial e da finalidade do projeto, nos termos do MCR e da legislação aplicável.
Quais documentos ajudam a comprovar regularidade fundiária para crédito?
Matrícula atualizada, georreferenciamento do imóvel, croquis com coordenadas do projeto, cadeia dominial, CAR e laudos de assistência técnica. Fotografias georreferenciadas e mapas assinados por profissional habilitado costumam reduzir dúvidas na análise e acelerar a decisão.
O que pode ocorrer se uma operação de crédito estiver em área com impedimento legal?
A instituição pode suspender liberações, exigir saneamento documental, renegociar condições, reclassificar o contrato ou até antecipar vencimentos, conforme a gravidade e os termos contratuais. Também há risco de ações judiciais e danos reputacionais para todas as partes envolvidas.
Como os bancos verificam se a fazenda está em área sensível?
As instituições cruzam dados cadastrais e geográficos do imóvel com bases oficiais e mapas de áreas protegidas, além de vistorias e laudos técnicos. A tendência é o reforço dos controles com georreferenciamento detalhado e maior exigência de evidências documentais.
Consórcio pode financiar máquinas agrícolas se a fazenda está perto de terra indígena?
O consórcio é alternativa para adquirir máquinas e equipamentos, mas não elimina restrições legais do local de uso. Se a instalação ou operação do bem ocorrer em área com impedimento, a administradora pode recusar a utilização da carta de crédito ou exigir comprovação de conformidade.
Consórcio tem juros? Como é o custo?
Consórcio não tem juros; cobra-se taxa de administração e outros custos previstos em contrato. O valor total e o prazo variam conforme o grupo e a administradora. A regulamentação é do Banco Central e da Lei do Consórcio.
Fontes e referências
- R 39,7 milhões em crédito rural foram parar em fazendas dentro de terras indígenas na Amazônia — BRA1
- Banco Central — Crédito Rural (MCR) — Banco Central do Brasil
- Ministério da Agricultura — Plano Safra — MAPA
- Banco Central — Consórcio — Banco Central do Brasil
- Lei nº 11.795/2008 (Lei do Consórcio) — Planalto
- ABAC — Associação Brasileira de Administradoras de Consórcios — ABAC
- Banco Central — Copom — Banco Central do Brasil
- Banco Central — Relatório Focus — Banco Central do Brasil
Conteúdo informativo, produzido com apoio de inteligência artificial e revisado pelas diretrizes da política editorial. Não constitui recomendação de investimento.