 Agro
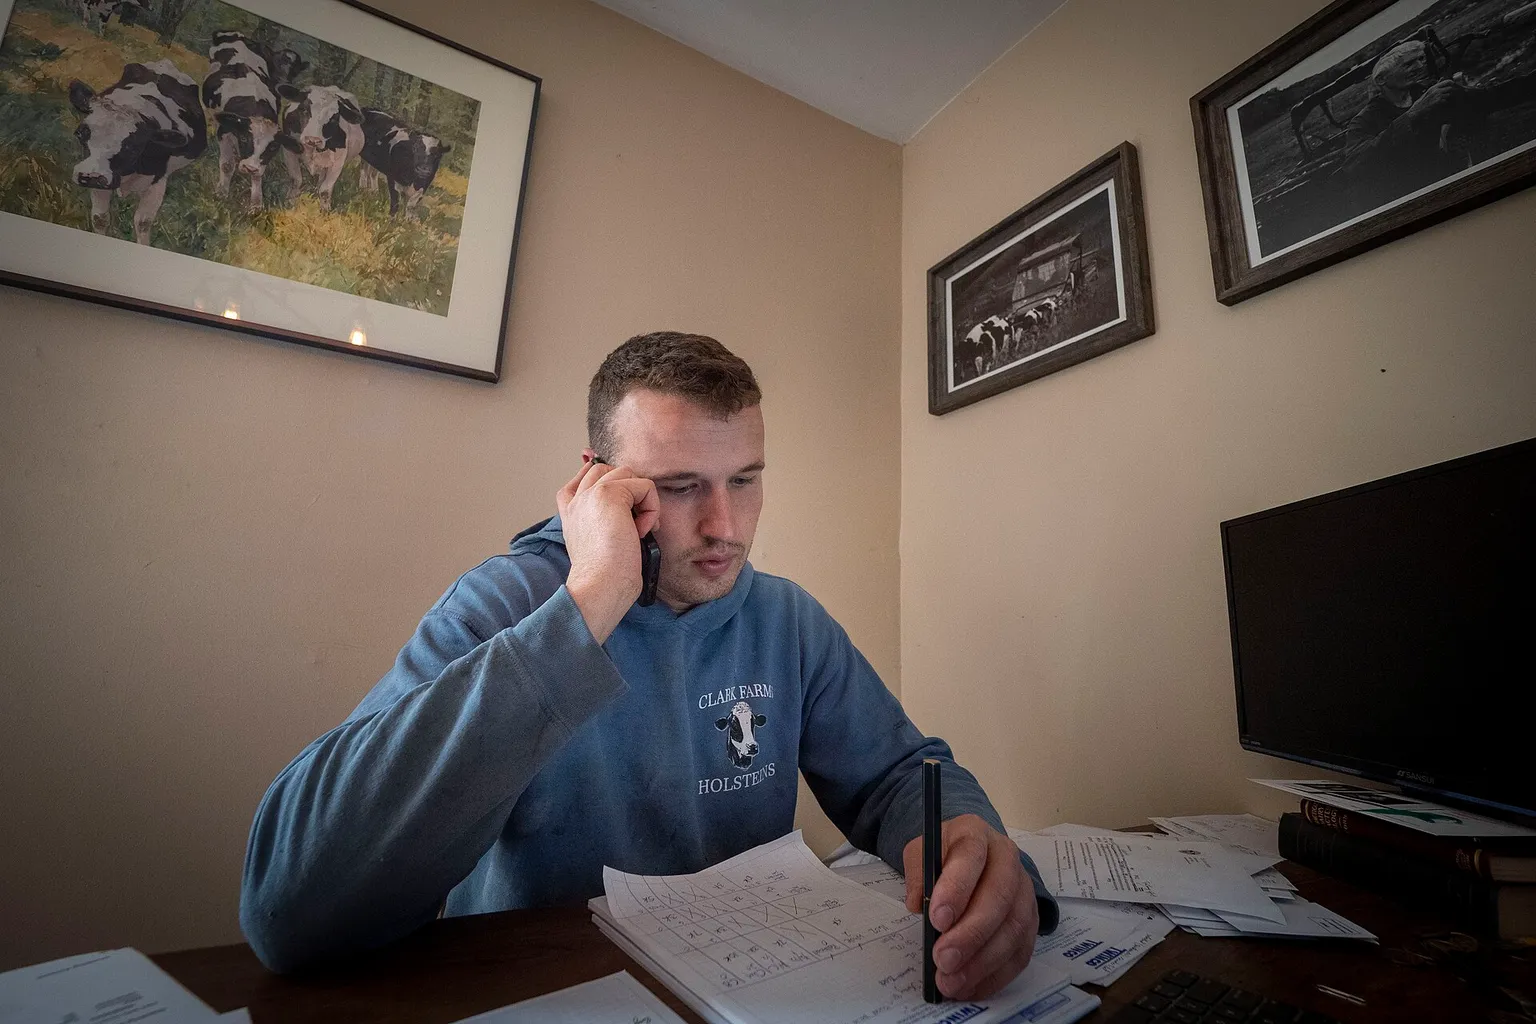
O Banco do Brasil discute mudanças no crédito rural depois de perdas relevantes na carteira do agronegócio, segundo revelou reportagem publicada em 16/11 (Pagina1News). O movimento sinaliza revisão de critérios de risco, garantias e preços de operações. Para o produtor, o impacto pode aparecer no balcão já nos próximos ciclos: maior seletividade, exigência documental mais robusta e, em alguns casos, reprecificação. Também cresce a busca por alternativas de planejamento, como o consórcio, especialmente para máquinas, energia solar e imóveis.
Crédito rural Banco do Brasil: o que está em jogo
O Banco do Brasil é um dos principais operadores do crédito rural e da política agrícola no país, com forte presença em custeio e investimento no âmbito do Plano Safra. Quando o líder do mercado muda o apetite a risco, os demais agentes tendem a ajustar o compasso. A reportagem indica que o banco pretende mudar regras após perdas no agro — sem detalhar a engenharia das alterações. Em termos práticos, isso geralmente se traduz em três linhas de ação:
- Critérios de análise de crédito mais rigorosos (concentração por cliente, limites por cultura e por região, qualidade de garantias);
- Preço do risco mais fino (spreads por rating, histórico de pagamentos, mitigadores contratados);
- Controles de execução e monitoramento (cronogramas, comprovação de aplicação, covenants financeiros e operacionais).
O arcabouço normativo do crédito rural é definido no Manual do Crédito Rural (MCR), do Banco Central. Mudanças internas dos bancos podem ocorrer sem alterar o MCR, mas, em alguns casos, instituições pleiteiam ajustes de regras ou interpretações para mitigar riscos específicos. Até aqui, a notícia não detalha pedidos formais — o foco é a guinada de prudência após as perdas.
Por que a aversão ao risco aumentou no agro em 2026
A combinação de margens comprimidas em várias cadeias, eventos climáticos e judicializações elevou o risco de crédito no campo. Parte desse quadro já vinha sendo percebida por agentes de mercado, com movimentos como a queda do funding via LCA em alguns estados — tema que tratamos em “Crédito via LCA despenca 71,3% em MS…” (/artigo/credito-via-lca-queda-ms-71-3) — e pela pressão por reestruturações, com cobrança política diante do aumento de recuperações judiciais no setor (/artigo/recuperacoes-judiciais-no-agro-cobranca-a-lula).
No macro, o ciclo de juros segue como variável-chave. Decisões do Copom definem o custo básico de financiamento da economia (Copom) e o Relatório Focus ajuda a acompanhar expectativas de inflação, atividade e juros futuros (Focus). Mesmo quando parte do crédito rural é equalizada, o spread e a percepção de risco caminham com o ciclo monetário e com a volatilidade de preços agrícolas (soja, milho, café, boi), descritas por casas de análise e centros como o Cepea/Esalq-USP.
No front produtivo, a gestão de risco climático e sanitário segue determinante. Pancadas de clima adverso, como já analisamos em “El Niño no RS: chuvas acima da média acendem alerta para crédito e safra” (/artigo/el-nino-no-rs-credito-safra), pressionam custos, produtividade e prazos de liquidação. Esse conjunto torna o crédito mais seletivo e puxa os bancos para ações prudenciais.
MCR, garantias e mitigadores: onde podem vir os ajustes
Sem detalhes oficiais, o mapa das possíveis mudanças passa por quatro eixos que historicamente são ajustados quando a inadimplência sobe:
- Garantias e relação garantia/dívida
- Maior exigência de garantias reais (alienação de máquinas, imóveis, penhor de produtos), com avaliações mais conservadoras.
- Revisão de descontos (ágio/deságio) sobre o valor de garantias e atualização cadastral com laudos e georreferenciamento.
- Mitigadores obrigatórios ou incentivados
- Contratação de seguro rural e, quando aplicável, Proagro, como mitigadores para destravar limites, em linha com diretrizes do MCR.
- Travas de comercialização e uso de instrumentos de proteção de preços (quando disponíveis), integrando gestão de risco de mercado ao crédito.
- Preço e rating
- Spreads calibrados ao rating do tomador, a histórico de safras e à concentração por cultura/região.
- Incentivos a clientes que comprovem governança operacional, seguro e cadastros atualizados.
- Execução e monitoramento
- Cronogramas mais rigorosos de liberação de parcelas e comprovação de aplicação.
- Covenants financeiros básicos (endividamento/EBITDA, limite de curto prazo sobre receita) e gatilhos de reavaliação.
Qualquer mudança estrutural no crédito rural esbarra no desenho do Plano Safra e nas diretrizes do MCR. O Ministério da Agricultura publica as regras de cada ano-safra e eventuais retificações (Plano Safra). Até agora, não há comunicação oficial de alteração ampla de política; trata-se de movimento de gestão de risco do banco após perdas reportadas pela imprensa.
Como isso bate na porteira: custeio, investimento e capital de giro
No custeio, os efeitos usuais são:
- Seleção mais fina por cultura e por região;
- Maior exigência de documentação de renda e de cronograma técnico de plantio e colheita;
- Eventual exigência de mitigadores (seguro rural, Proagro) como condição para manter limites.
No investimento (máquinas, irrigação, armazenagem, energia), é comum ver:
- Pedidos de garantias mais líquidas e avaliações detalhadas do bem financiado;
- Maior ênfase em fluxo de caixa projetado e stress test de preço e produtividade;
- Prazos e carências alinhados à geração de caixa real do projeto, com monitoramento de execução.
No capital de giro e renegociações:
- Mais cautela em prorrogações fora das diretrizes do MCR;
- Troca de dívida de curto por longo prazo condicionada à melhora de garantias e à disciplina operacional.
Fora do circuito bancário, pode haver reflexos nos contratos com tradings e no barter, com análise de risco mais dura, sobretudo onde a correlação com o preço de commodities é maior.
Consórcio: ferramenta de planejamento para máquinas, energia e imóveis
No ambiente de crédito mais seletivo, o consórcio segue como alternativa de planejamento para aquisição de bens de capital e infraestrutura — sem juros, com taxa de administração e fundo comum rateado entre participantes, conforme definido na Lei do Consórcio (Lei 11.795/2008) e na regulação do Banco Central (Consórcio). É uma modalidade de autofinanciamento: a contemplação ocorre por sorteio ou lance e dá acesso à carta de crédito para compra do bem (máquinas, implementos, sistemas de energia solar, imóveis rurais, entre outros). A ABAC traz dados e boas práticas do setor.
Pontos fortes do consórcio no agro:
- Planejamento de CAPEX de médio e longo prazos sem depender do timing da safra;
- Diluição do custo total em parcelas mensais, sem juros remuneratórios, com previsibilidade de gestão de caixa;
- Flexibilidade de lances para antecipar a contemplação quando houver folga de caixa.
Limitações que o produtor deve considerar:
- Não é instrumento de liquidez imediata: a compra depende da contemplação;
- O custo total efetivo inclui taxa de administração e eventuais seguros/serviços, que devem ser comparados ao CET de um financiamento tradicional;
- Há análise de crédito no momento da contemplação e, em regra, o bem adquirido serve como garantia.
A BS Finances, especialista em consórcio e representante autorizada da BB Consórcios, acompanha esse movimento de mercado com foco nas decisões de planejamento patrimonial dos produtores — sem envolver financiamento bancário.
Consórcio x financiamento: o que muda na prática
Tabela comparativa de conceitos para orientar a decisão de investimento em bens no agro:
| Aspecto | Consórcio | Financiamento bancário |
|---|---|---|
| Objetivo | Compra programada de bens (máquinas, energia solar, imóveis) | Liquidez imediata para aquisição/investimento |
| Custo base | Sem juros remuneratórios; taxa de administração e fundo comum (CET existe) | Juros + spread + tarifas (CET) |
| Liberação | Após contemplação (sorteio/lance) | Na contratação, conforme cronograma |
| Garantias | Normalmente o próprio bem; regras do grupo | Alienação/hipoteca/penhor, conforme política do banco |
| Análise de crédito | Na contemplação | Na contratação |
| Fluxo de caixa | Parcela mensal previsível, sujeita a reajuste do bem | Parcelas com juros; podem variar por indexador |
| Uso no agro | Renovação de frota, energia solar, ampliação patrimonial | Custeio, giro, projetos com necessidade imediata |
Para comparar corretamente, avalie o CET e o prazo total em cada alternativa, o momento de necessidade do bem e a tolerância a risco de liquidez do seu negócio.
O crédito rural Banco do Brasil em 2027: sinais para o produtor
Três faróis para monitorar nos próximos meses:
- Política agrícola: eventuais ajustes no Plano Safra e seus manuais;
- Ciclo de juros: decisões do Copom e expectativas do Focus sinalizam custo de capital e apetite dos bancos;
- Safras e preços: estimativas de produção e custos (Conab, IBGE, centros setoriais) calibram risco setorial e capacidade de pagamento.
Enquanto isso, a governança de crédito ganha relevância. Quem chega ao balcão com informações auditáveis e mitigadores consolidados tende a transitar melhor em períodos de seletividade.
O que isso significa para o produtor
- Organize o dossiê de crédito: balanços, DRE, fluxo de caixa por safra, comprovantes de comercialização e contratos.
- Atualize garantias: matrícula, georreferenciamento, laudos e avaliação de máquinas e imóveis; registre penhor/alienação quando solicitado.
- Mitigue riscos: seguro rural compatível com a cultura e a região; acompanhe franquias e coberturas. Onde couber, use travas de preço.
- Planeje CAPEX com antecedência: use consórcio para máquinas, energia e imóveis quando a compra puder ser programada.
- Diversifique fontes: avalie cooperativas, agentes privados e soluções de mercado, além do crédito direcionado, respeitando a estratégia de risco.
- Mantenha relacionamento: reuniões periódicas com gerente e técnico; apresente seu plano de safra e de caixa.
Checklist prático: escolher entre crédito e consórcio
- Mapeie a urgência do bem ou projeto
- Imediata: financiamento ou capital próprio; consórcio tende a não entregar liquidez instantânea.
- Programada (6–24 meses ou mais): consórcio ganha tração, especialmente em máquinas e energia.
- Compare o custo total (CET)
- Some juros/tarifas/fundos/seguros e traga a valor presente.
- Considere também custos de garantia e cartório.
- Simule stress de caixa
- Queda de preços, atraso de colheita, quebra de safra: sua operação suporta?
- Mantenha colchão de liquidez para parcelas e insumos críticos.
- Amarre garantias e mitigadores
- Tenha seguro/Proagro quando aplicável e contratos de venda organizados.
- Formalize o uso de garantias antes de comprometer novas.
- Defina o timing de lances no consórcio
- Planeje lances com sobras de caixa de entressafra para antecipar a contemplação, se fizer sentido.
- Documente tudo
- Guarde notas, fotos de execução, relatórios agronômicos e comprovantes: reduzem atrito no crédito e na contemplação.
Próximos passos
- Acompanhar comunicados oficiais do Banco do Brasil e eventuais ajustes no MCR e no Plano Safra. Até aqui, a informação disponível é jornalística, sobre intenção de mudança após perdas no agro (Pagina1News).
- Revisar dossiê de crédito antes das próximas janelas de custeio/investimento; alinhar documentação de garantias.
- Para bens programáveis, comparar consórcio e financiamento pelo CET, fluxo de caixa e prazo de necessidade.
- Monitorar juros (Copom/Focus) e diretrizes do Plano Safra. Em períodos de seletividade, informação e planejamento valem dinheiro.
Links úteis: MCR | Copom | Focus | Plano Safra | Consórcio no BC | Lei do Consórcio | ABAC
Para aprofundar no blog: “Governo descarta reforma agrícola ampla; crédito rural recua” (/artigo/reforma-agricola-credito-rural-em-queda) e “Crédito via LCA despenca 71,3% em MS…” (/artigo/credito-via-lca-queda-ms-71-3).
Perguntas frequentes
O Banco do Brasil vai reduzir o crédito rural imediatamente?
A reportagem indica que o banco busca mudar regras após perdas no agro, mas não detalha medidas nem prazos. Na prática, ajustes costumam aparecer em critérios de análise, garantias e preço do risco. Acompanhe os comunicados oficiais do banco e do Ministério da Agricultura para eventuais alterações no Plano Safra.
Como podem mudar as garantias e exigências no crédito rural do BB?
Em ciclos de maior inadimplência, bancos tendem a reforçar garantias reais, rever avaliações de bens e exigir mitigadores como seguro rural ou Proagro. Também pode haver monitoramento mais rigoroso da aplicação dos recursos, dentro das diretrizes do MCR.
Consórcio pode substituir financiamento agrícola?
Consórcio é indicado para compras programadas de bens (máquinas, energia, imóveis), pois não tem liquidez imediata: a carta de crédito depende da contemplação. Para necessidades urgentes de safra ou giro, o financiamento tradicional costuma ser mais adequado. Compare o CET e o prazo de necessidade antes de decidir.
Qual a diferença entre Proagro/seguro rural e garantias bancárias?
Proagro e seguro rural mitigam riscos climáticos e produtivos, reduzindo perdas operacionais. Garantias bancárias (penhor, alienação, hipoteca) protegem o credor contra inadimplência. São instrumentos complementares: mitigadores ajudam a viabilizar crédito, mas não substituem garantias.
O que observar no Plano Safra diante de possíveis mudanças do BB?
Verifique limites por programa, culturas elegíveis, exigências de mitigadores e taxas por faixa de produtor. Ajustes de diretrizes podem afetar prazos, carências e documentos. O site do Ministério da Agricultura e o MCR do Banco Central concentram as regras oficiais.
Como me preparar para um ambiente de crédito mais seletivo?
Organize demonstrações financeiras, fluxo de caixa, notas e contratos; atualize garantias e laudos; contrate seguro rural compatível. Mantenha relacionamento com o gerente, simule stress de caixa e planeje CAPEX com alternativas como consórcio quando a compra puder ser programada.
Fontes e referências
- Banco do Brasil busca mudar regras após perdas bilionárias no agronegócio — pagina1news.com.br
- Banco Central — Crédito Rural (MCR) — bcb.gov.br
- Banco Central — Copom — bcb.gov.br
- Banco Central — Relatório Focus — bcb.gov.br
- Ministério da Agricultura — Plano Safra — gov.br
- Banco Central — Consórcio — bcb.gov.br
- Lei nº 11.795/2008 (Lei do Consórcio) — planalto.gov.br
- ABAC — Associação Brasileira de Administradoras de Consórcios — abac.org.br
Conteúdo informativo, produzido com apoio de inteligência artificial e revisado pelas diretrizes da política editorial. Não constitui recomendação de investimento.